動画制作費の資産計上は「形がないから全額経費」ではない|金額別の処理と見積書の確認点|HolyTech
動画制作費の資産計上は、取得価額と使う期間で分かれます。国税庁の基準(10万円・20万円・中小企業者等の40万円未満特例)と、PR用フィルムを耐用年数2年とする国税庁の回答を整理し、用途別の処理の考え方と発注前に見積書で確認する5点を示します。弊社の料金体系はショート動画運用代行の詳細(初期費用0円・1本無料お試し)にまとめています。
結論から言います。「動画は形がないので、払った年に全額経費になる」は誤りです。動画は使い方と金額によって、一括で経費にできる場合と、資産計上して償却が必要な場合があります。分かれ目は「取得価額(1単位あたりいくらか)」と「効果・使用が1年を超えるか」の2つです。国税庁はPR用映画フィルムを耐用年数2年の減価償却資産としつつ、放映期間が1年未満のテレビCMは一括で処理してよいと回答しています。最終的な判断は、必ず顧問税理士または所轄税務署に確認してください。
本記事では、SNS運用代行 累計250社以上の株式会社HolyTechが、2026年10月時点の国税庁の公表情報(2026年4月1日施行の改正を含む)をもとに、金額別の処理、用途別の考え方、発注前に見積書で確認すべきことを整理します。本記事は一般的な情報整理であり、税務上の助言ではありません。制作費そのものの相場は企業動画制作の費用相場と種類別の選び方、制作の流れは動画制作の費用相場と流れで扱っているため、本記事は「払ったお金を会計上どう扱うか」に絞ります。
本記事と併せて、『ショート動画の教科書』を資料ダウンロード(無料)もご活用ください。
動画制作費の資産計上は「取得価額」と「使う期間」で決まる|金額別の早見表
法人税では、事業に使う資産を取得した場合、原則として資産に計上し、耐用年数にわたって減価償却します。ただし金額が小さいもの・使う期間が短いものには、一括で損金にできる規定があります。国税庁の公表内容を、動画に当てはめやすい形に並べます。
| 区分(国税庁の名称) | 対象 | 処理 | 主な要件・注意点 |
|---|---|---|---|
| 少額減価償却資産 | 取得価額10万円未満、または使用可能期間1年未満 | 事業に使い始めた年度に全額を損金にできる | 使い始めた年度に損金経理が必要。一度資産計上したものを後の年度で損金経理することは認められない |
| 一括償却資産 | 取得価額20万円未満 | 合計額を3年間で3分の1ずつ損金にできる | 選択制。10万円以上20万円未満で使われることが多い |
| 中小企業者等の少額減価償却資産の特例 | 取得価額40万円未満(2026年4月1日以後の取得分。それ以前は30万円未満) | 年間合計300万円までは全額を損金にできる | 青色申告の中小企業者等が対象。2026年4月1日以後は常時使用する従業員400人超の法人は対象外(改正前は500人超)。適用期限は2029年3月31日まで |
| 通常の減価償却 | 上記に当てはまらないもの | 耐用年数にわたって償却 | PR用映画フィルムは耐用年数2年(国税庁の質疑応答事例) |
ここで押さえるべきは2点です。
1つ目は、10万円の判定が「通常1単位として取引されるその単位ごと」に行われることです(国税庁の例示では、応接セットは1組、カーテンは1部屋単位)。動画なら「1本ごと」か「一式」かで判定が変わり得るため、見積書の書き方が会計処理に直結します。
2つ目は、判定のタイミングが「支払った日」ではなく「事業の用に供した日」だということです。決算月に制作費を支払っても、公開(使用開始)が翌期なら、その期の損金にはなりません。決算前に急いで発注しても経費が前倒しになるとは限らない点に注意してください。
「動画は形がないので全額経費」は誤り|国税庁の回答とWeb動画の解釈の揺れ
取得価額:製作費・複製費など直接・間接の費用を含め一つの資産として経理
区分:使用可能期間1年未満の減価償却資産(全額損金にできる区分)。現在もタックスアンサーで例示
・長期で使う映像は資産計上が原則とする解説
・繰延資産として処理する余地を示す解説
動画制作費が「全額その年の経費」と言われやすいのは、広告宣伝費として処理する例が多いからです。ただ、国税庁が公表している資料を読むと、それは「動画だから」ではなく「金額」と「使う期間」の結果だと分かります。
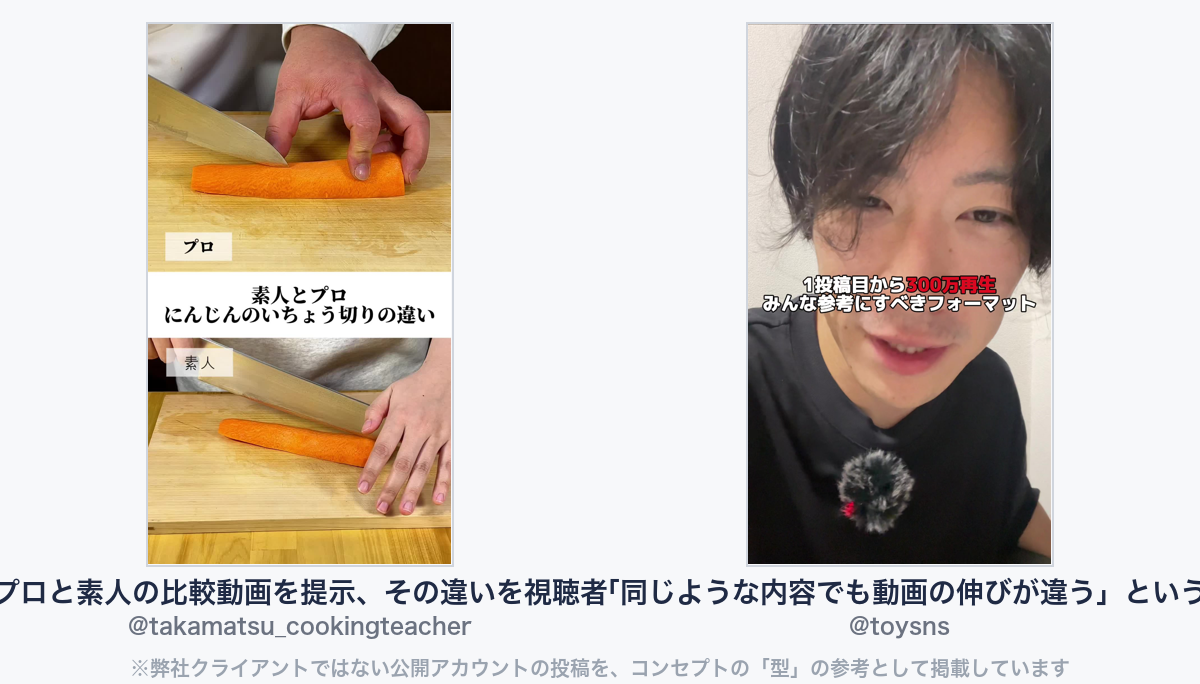
▼このコンセプトの「型」が分かる参考動画(弊社クライアントではない公開アカウント)
・プロと素人の比較の例:「プロと素人の比較動画を提示、その違いを視聴者に見せて権威付けしつつ、 何が違うの」(@takamatsu_cookingteacher)
https://www.tiktok.com/@takamatsu_cookingteacher/video/7467128173650644231
・sns分析の例:「「同じような内容でも動画の伸びが違う」というリアルな実数値をもとに解説するので信」(@toysns)
- PR用映画フィルム:国税庁の質疑応答事例は、会社のPR用映画フィルムについて「PR効果が期待できる期間中は継続的に使用される」ため、通常の減価償却資産として耐用年数2年で償却すべきものとしています。取得価額には製作費・複製費など直接・間接に要した費用を含めて一つの資産として経理するのが相当、とされています
- テレビ用コマーシャルフィルム:国税庁は、放映期間が1年未満であることが一般的なテレビCMについて、使用可能期間1年未満の減価償却資産(全額損金にできる区分)として処理して差し支えない、と回答しています(1968年の個別回答。現在もタックスアンサーで例示)
つまり同じ映像でも、1年を超えて使う会社紹介・PR映像は資産計上の対象になり得て、放映期間が1年未満の広告映像は一括処理できるという整理です。
一方で、国税庁のこれらの回答は「フィルム」を前提としており、Webサイトや SNS に掲載するデジタルの動画データについて直接述べた国税庁の公表資料は、本記事の調査範囲では確認できませんでした。実務の解説も揺れています。会計事務所の公開コラムには「Web掲載用のデータのみの動画は固定資産に当たらず広告宣伝費」とするもの、「長期で使う映像は資産計上が原則」とするもの、「広告効果が短期で薄れるため繰延資産として処理する余地がある」とするものがあり、結論が一致していません。
なお、国税庁が広告宣伝に関する繰延資産として例示しているのは、看板・ネオンサイン・陳列棚・自動車などを販売店などに贈与した費用で、自社で公開する動画はこの例示に含まれていません。解釈が分かれる領域こそ、制作前に税理士と処理方針を決めておく価値があります。
用途別の会計処理の考え方|会社紹介・採用・広告・研修・SNS運用代行の月額
用途ごとに、一般的にどの区分が論点になるかを整理します。勘定科目や処理は会社の方針と契約の実態で変わるため、右端の「確認先」で最終判断してください。
| 支出の種類 | 論点になりやすい区分 | 判断のポイント | 確認先 |
|---|---|---|---|
| 会社紹介・ブランド動画(数年使う) | 減価償却資産/金額により少額・一括・中小特例 | 1本の取得価額、使用見込み期間(1年超か)、公開日 | 顧問税理士 |
| 採用動画(採用サイト・説明会で使う) | 広告宣伝費/採用費、長期使用なら資産計上の検討 | 使う期間が採用シーズン1回分か、複数年か | 顧問税理士 |
| 広告用の動画(配信期間が決まっている) | 使用可能期間1年未満なら一括処理の余地 | 配信期間(1年未満か)、広告費と制作費の区分 | 顧問税理士・所轄税務署 |
| 研修動画(社内で繰り返し使う) | 研修費/長期使用なら資産計上の検討 | 何年使うか、外部販売の有無 | 顧問税理士 |
| SNS運用代行の月額 | 役務の対価として発生した期の費用とする例が多い | 企画・投稿・分析を含む継続役務か、納品物の買い取りか。年額一括払いなら前払費用の扱い | 顧問税理士 |
SNS運用代行の月額は、動画の「買い取り」ではなく、企画・台本・編集・投稿・分析を毎月提供する役務の対価として扱う例が多い支出です。ただし年額を一括で前払いした場合は、まだ提供を受けていない期間分は前払費用となるのが原則です。国税庁の法人税基本通達2-2-14は、支払った日から1年以内に提供を受ける役務に係る前払費用を、継続して支払った年度の損金にしている場合は認める、としています(短期前払費用)。適用の可否は契約内容によるため、税理士に確認してください。
発注前に見積書で確認する5点|1本あたり単価と制作費・運用費の区分
会計処理は、発注後に経理担当が請求書を見て決めることが多いのですが、見積書の段階で書き方を揃えておくと、判断がぶれません。発注前に制作会社・運用代行会社へ次の5点を確認してください。
| 確認すること | なぜ必要か | 聞き方の例 |
|---|---|---|
| 1本あたりの単価が明記されているか | 10万円・20万円・40万円の判定単位になる | 「一式ではなく1本ごとの金額で出せますか」 |
| 制作費と運用費・広告費が分かれているか | 制作は資産計上の論点、運用は役務の費用、広告費は配信の費用と性質が違う | 「制作・運用・広告配信を別行にできますか」 |
| 納品日・公開予定日 | 「事業の用に供した日」で年度が決まる | 「納品日と公開日の予定を書面でもらえますか」 |
| 使用期間・二次利用の範囲 | 1年超使うかの判断材料になる。契約書の権利条項にも直結 | 「何年・どの媒体で使える契約ですか」 |
| 支払い条件(毎月払いか一括前払いか) | 前払費用・短期前払費用の論点になる | 「月払いと一括払いのどちらですか」 |
見積書の内訳の読み方は動画制作の見積もりは最安に頼まない、使用期間や二次利用の権利を契約書でどう定めるかはSNS運用代行の契約書は雛形どおりで済まないで詳しく扱っています。
ここで1つ、金額の置き方の例を示します(前提を置いた例で、実際の処理は税理士の判断によります)。会社紹介動画を1本50万円で制作し3年使う場合は、40万円以上のため通常の減価償却の論点になります。同じ予算で1本35万円の動画にし、要件を満たす中小企業者等が2026年4月1日以後に公開した場合は、年間300万円の範囲で特例の対象になり得ます。単価の切り方で処理が変わるからこそ、「一式」ではなく本数と単価を見積書に出してもらう意味があります。費用の目安はショート動画運用代行の料金・事例(サービス詳細)でも公開しています。
経費化より先に見る数字|処理の違いは損益のタイミング、効果は売上で決まる
| 支援事例 | 指標 | 変更前 | 変更後 |
|---|---|---|---|
| 税理士事務所(BtoB・士業) 運用代行会社を弊社に切り替え・運用費は変わらず | 再生回数 | 数万〜数十万回 | むしろ下がった |
| 問い合わせ | 月1〜2件 | 月13件程度 | |
| 上場保育事業者(採用向けショート動画) 広報部4名の内製を残し、認知獲得の動画のみ外部化 | 平均再生回数 | 約5,000回 | 約30,000回(約6倍) |
| 冒頭3秒継続率 | - | 49% |
資産計上か一括経費かの違いは、基本的には「いつ損金にするか」のタイミングの違いです。資産計上しても、耐用年数(PR用フィルムなら2年)にわたって損金になります。発注判断の軸を「経費で落とせるか」に置くと、本来比べるべき費用対効果が抜け落ちます。
弊社が支援している税理士事務所(BtoB・士業)は、以前の運用代行会社では再生数が数万〜数十万回取れていたのに問い合わせにつながらず、弊社に切り替えた後は、再生回数はむしろ下がった一方で、問い合わせが月1〜2件から月13件程度に増えました。運用費は変わらないまま、売上へのインパクトが大きく変わった例です。また上場保育事業者の採用向けショート動画では、広報部4名の内製体制を残したまま認知獲得の動画だけを外部化し、平均再生回数が約5,000回から約30,000回(約6倍)、冒頭3秒継続率は49%になりました(成果は業種・商圏で差があります)。
同じ予算でも、1本に集中するか、短尺を本数で回すかで、会計処理も効果も変わります。単価の比べ方はリール動画の制作相場は1本の単価で比べないで整理しています。社内スタッフに月30万円の人件費をかけて運用する場合と、同額を外部の本数型運用に回す場合の比較も、経理処理と並べて検討してください。
まとめ:動画制作費の資産計上は「1本の取得価額×使う期間」で決め、判断は税理士に
- 「動画は形がないので全額経費」は誤り。国税庁はPR用映画フィルムを耐用年数2年の減価償却資産とし、放映期間1年未満のテレビCMは一括処理を認めている
- 10万円未満(または使用1年未満)は少額減価償却資産、20万円未満は一括償却資産(3年)、中小企業者等は40万円未満を年300万円まで一括損金(2026年4月1日以後の取得分・2029年3月31日まで・従業員400人以下など要件あり)
- Web・SNS向けのデジタル動画データは国税庁の直接の公表がなく、実務解説も揺れている。制作前に税理士と方針を決める
- 判定は「1単位ごと」「事業の用に供した日」。見積書で1本単価・制作費と運用費の区分・公開日・使用期間・支払い条件を確認する
- 個別の判断は必ず顧問税理士・所轄税務署に確認する
1本単価が明確な見積もりから始めるなら、1本7,500円・1本無料お試しで
弊社のショート動画運用代行は動画1本あたり7,500円(税込)で、コンセプト設計・台本・撮影ディレクション・編集・投稿・分析まで一気通貫です(月10本・4ヶ月から)。1本ごとの単価が明確なため、経理担当の方と処理方針を相談しやすい形でお見積もりを出せます。初期費用0円キャンペーンを実施中で、ショート動画1本の無料お試しも可能です。発注側の作業は「撮影素材の提供・確認・承認」の3点のみです。成果は業種・商圏で差があります。会計処理は貴社の顧問税理士にご確認ください。まずは公式LINEで相談するか、無料相談を予約するから、用途と予算をお聞かせください。
動画:【先着10社】動画1本無料制作!SNSマーケティングで集客や採用を成功させる秘訣を特別公開!SNS運用代行の闇を大暴露!
よくある質問(FAQ)
Q1. 動画制作費は必ず広告宣伝費として全額経費にできますか? 必ずではありません。国税庁はPR用映画フィルムを耐用年数2年の減価償却資産としています。取得価額が10万円未満か使用可能期間が1年未満なら全額損金にできるなど、金額と使う期間で処理が分かれます。個別の判断は顧問税理士・所轄税務署に確認してください。
Q2. 中小企業者等の少額減価償却資産の特例は、今いくらまでですか? 2026年4月1日以後に取得等をした資産は取得価額40万円未満(それ以前は30万円未満)が対象で、年間合計300万円が上限です。適用期限は2029年3月31日までで、青色申告の中小企業者等であること、常時使用する従業員が400人以下であることなどの要件があります。
Q3. 動画の耐用年数は何年ですか? 国税庁の質疑応答事例では、会社のPR用映画フィルムは耐用年数2年とされています。Web・SNS向けのデジタル動画データについて直接述べた国税庁の公表資料は確認できず、実務解説でも扱いが分かれているため、税理士に確認してください。
Q4. SNS運用代行の月額費用は資産計上が必要ですか? 企画・投稿・分析などを毎月提供する役務の対価として、提供を受けた期の費用とする例が多い支出です。年額を一括で前払いした場合は前払費用・短期前払費用の論点が出るため、契約内容をもとに顧問税理士に確認してください。
Q5. 決算前に動画を発注すれば、今期の経費にできますか? とは限りません。少額減価償却資産などの判定は「事業の用に供した日(使用開始日)」が基準で、支払っても公開が翌期なら今期の損金にならない場合があります。納品日と公開日を見積もり段階で確認し、税理士と相談してください。
執筆者:林健斗(株式会社HolyTech 代表取締役)/SNS運用代行 累計250社以上 ショート動画を軸に店舗・企業のSNSマーケティングを支援。「顧客のその先へ」をミッションに、企画から分析まで一気通貫の運用代行を提供している。
FREE CONSULTATION
SNS運用代行250社のノウハウを
まずは無料でご相談ください
累計250社超の運用実績|お問い合わせから24時間以内に返信
この記事を書いた人
林 健斗(はやし けんと)
株式会社HolyTech 代表取締役
2000年生まれ。大学在学中の2020年にSNSマーケティング事業を起業。再現性の高い運用ノウハウで、1人法人ながら34名の業務委託体制を構築し、累計250社以上へ継続率90%超で支援。漢方ヘッドスパで月間1,100万再生、動画編集スクールで初月640万再生など、業種横断で売上直結の成果を量産。「再生数ではなく売上で見る」を信条に、AI検索時代のSNS運用を提唱している。