研修動画は固定資産?動画制作の勘定科目と資産計上は「形がないから全額経費」ではない
最終更新日:2026年11月21日
目次
- 動画制作費の資産計上は「取得価額」と「使う期間」で決まる|金額別の早見表
- 「動画は形がないので全額経費」は誤り|国税庁の回答とWeb動画の解釈の揺れ
- 用途別の会計処理の考え方|会社紹介・採用・広告・研修・SNS運用代行の月額
- 発注前に見積書で確認する5点|1本あたり単価と制作費・運用費の区分
- 経費化より先に見る数字|処理の違いは損益のタイミング、効果は売上で決まる
- 現場メモ(運営会社の支援現場から)
- 研修動画は固定資産になるか|社内研修用に作った動画の資産計上の考え方
- 研修動画で処理が分かれやすい3つの場面
- 動画制作の勘定科目|用途別の比較表と資産計上になりうる条件
- 動画制作業の原価管理|受注側の原価の内訳と売上の計上時期
- よくある処理の例(架空の設例)
- 業種別・規模別の目安|研修動画と動画制作費の処理で確認すること
- 現場メモ(運営会社の支援現場から)
- まとめ:動画制作費の資産計上は「1本の取得価額×使う期間」で決め、判断は税理士に
- 1本単価が明確な見積もりから始めるなら、1本7,500円・1本無料お試しで
- よくある質問(FAQ)
動画制作費の資産計上は、取得価額と使う期間で分かれます。国税庁の基準(10万円・20万円・中小企業者等の40万円未満特例)と、PR用フィルムを耐用年数2年とする国税庁の回答を整理し、用途別の処理の考え方と発注前に見積書で確認する5点を示します。弊社の料金体系はショート動画運用代行の詳細(初期費用0円・1本無料お試し)にまとめています。
結論から言います。「動画は形がないので、払った年に全額経費になる」は誤りです。動画は使い方と金額によって、一括で経費にできる場合と、資産計上して償却が必要な場合があります。分かれ目は「取得価額(1単位あたりいくらか)」と「効果・使用が1年を超えるか」の2つです。国税庁はPR用映画フィルムを耐用年数2年の減価償却資産としつつ、放映期間が1年未満のテレビCMは一括で処理してよいと回答しています。最終的な判断は、必ず顧問税理士または所轄税務署に確認してください。
本記事では、SNS運用代行 累計250社以上の株式会社HolyTechが、2026年10月時点の国税庁の公表情報(2026年4月1日施行の改正を含む)をもとに、金額別の処理、用途別の考え方、発注前に見積書で確認すべきことを整理します。本記事は一般的な情報整理であり、税務上の助言ではありません。制作費そのものの相場は企業動画制作の費用相場と種類別の選び方、制作の流れは動画制作の費用相場と流れで扱っているため、本記事は「払ったお金を会計上どう扱うか」に絞ります。
本記事と併せて、『ショート動画の教科書』を資料ダウンロード(無料)もご活用ください。
動画制作費の資産計上は「取得価額」と「使う期間」で決まる|金額別の早見表
法人税では、事業に使う資産を取得した場合、原則として資産に計上し、耐用年数にわたって減価償却します。ただし金額が小さいもの・使う期間が短いものには、一括で損金にできる規定があります。国税庁の公表内容を、動画に当てはめやすい形に並べます。
| 区分(国税庁の名称) | 対象 | 処理 | 主な要件・注意点 |
|---|---|---|---|
| 少額減価償却資産 | 取得価額10万円未満、または使用可能期間1年未満 | 事業に使い始めた年度に全額を損金にできる | 使い始めた年度に損金経理が必要。一度資産計上したものを後の年度で損金経理することは認められない |
| 一括償却資産 | 取得価額20万円未満 | 合計額を3年間で3分の1ずつ損金にできる | 選択制。10万円以上20万円未満で使われることが多い |
| 中小企業者等の少額減価償却資産の特例 | 取得価額40万円未満(2026年4月1日以後の取得分。それ以前は30万円未満) | 年間合計300万円までは全額を損金にできる | 青色申告の中小企業者等が対象。2026年4月1日以後は常時使用する従業員400人超の法人は対象外(改正前は500人超)。適用期限は2029年3月31日まで |
| 通常の減価償却 | 上記に当てはまらないもの | 耐用年数にわたって償却 | PR用映画フィルムは耐用年数2年(国税庁の質疑応答事例) |
ここで押さえるべきは2点です。
1つ目は、10万円の判定が「通常1単位として取引されるその単位ごと」に行われることです(国税庁の例示では、応接セットは1組、カーテンは1部屋単位)。動画なら「1本ごと」か「一式」かで判定が変わり得るため、見積書の書き方が会計処理に直結します。
2つ目は、判定のタイミングが「支払った日」ではなく「事業の用に供した日」だということです。決算月に制作費を支払っても、公開(使用開始)が翌期なら、その期の損金にはなりません。決算前に急いで発注しても経費が前倒しになるとは限らない点に注意してください。
「動画は形がないので全額経費」は誤り|国税庁の回答とWeb動画の解釈の揺れ
取得価額:製作費・複製費など直接・間接の費用を含め一つの資産として経理
区分:使用可能期間1年未満の減価償却資産(全額損金にできる区分)。現在もタックスアンサーで例示
・長期で使う映像は資産計上が原則とする解説
・繰延資産として処理する余地を示す解説
動画制作費が「全額その年の経費」と言われやすいのは、広告宣伝費として処理する例が多いからです。ただ、国税庁が公表している資料を読むと、それは「動画だから」ではなく「金額」と「使う期間」の結果だと分かります。
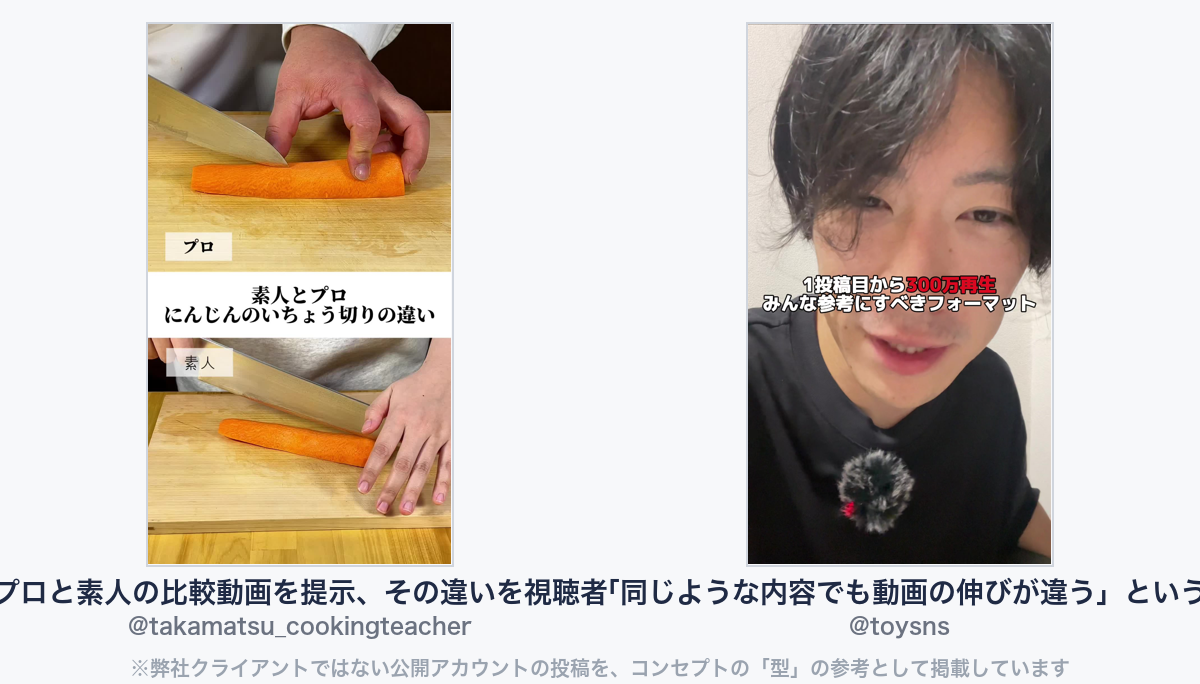
▼このコンセプトの「型」が分かる参考動画(弊社クライアントではない公開アカウント)
・プロと素人の比較の例:「プロと素人の比較動画を提示、その違いを視聴者に見せて権威付けしつつ、 何が違うの」(@takamatsu_cookingteacher)
https://www.tiktok.com/@takamatsu_cookingteacher/video/7467128173650644231
・sns分析の例:「「同じような内容でも動画の伸びが違う」というリアルな実数値をもとに解説するので信」(@toysns)
- PR用映画フィルム:国税庁の質疑応答事例は、会社のPR用映画フィルムについて「PR効果が期待できる期間中は継続的に使用される」ため、通常の減価償却資産として耐用年数2年で償却すべきものとしています。取得価額には製作費・複製費など直接・間接に要した費用を含めて一つの資産として経理するのが相当、とされています
- テレビ用コマーシャルフィルム:国税庁は、放映期間が1年未満であることが一般的なテレビCMについて、使用可能期間1年未満の減価償却資産(全額損金にできる区分)として処理して差し支えない、と回答しています(1968年の個別回答。現在もタックスアンサーで例示)
つまり同じ映像でも、1年を超えて使う会社紹介・PR映像は資産計上の対象になり得て、放映期間が1年未満の広告映像は一括処理できるという整理です。
一方で、国税庁のこれらの回答は「フィルム」を前提としており、Webサイトや SNS に掲載するデジタルの動画データについて直接述べた国税庁の公表資料は、本記事の調査範囲では確認できませんでした。実務の解説も揺れています。会計事務所の公開コラムには「Web掲載用のデータのみの動画は固定資産に当たらず広告宣伝費」とするもの、「長期で使う映像は資産計上が原則」とするもの、「広告効果が短期で薄れるため繰延資産として処理する余地がある」とするものがあり、結論が一致していません。
なお、国税庁が広告宣伝に関する繰延資産として例示しているのは、看板・ネオンサイン・陳列棚・自動車などを販売店などに贈与した費用で、自社で公開する動画はこの例示に含まれていません。解釈が分かれる領域こそ、制作前に税理士と処理方針を決めておく価値があります。
用途別の会計処理の考え方|会社紹介・採用・広告・研修・SNS運用代行の月額
用途ごとに、一般的にどの区分が論点になるかを整理します。勘定科目や処理は会社の方針と契約の実態で変わるため、右端の「確認先」で最終判断してください。
| 支出の種類 | 論点になりやすい区分 | 判断のポイント | 確認先 |
|---|---|---|---|
| 会社紹介・ブランド動画(数年使う) | 減価償却資産/金額により少額・一括・中小特例 | 1本の取得価額、使用見込み期間(1年超か)、公開日 | 顧問税理士 |
| 採用動画(採用サイト・説明会で使う) | 広告宣伝費/採用費、長期使用なら資産計上の検討 | 使う期間が採用シーズン1回分か、複数年か | 顧問税理士 |
| 広告用の動画(配信期間が決まっている) | 使用可能期間1年未満なら一括処理の余地 | 配信期間(1年未満か)、広告費と制作費の区分 | 顧問税理士・所轄税務署 |
| 研修動画(社内で繰り返し使う) | 研修費/長期使用なら資産計上の検討 | 何年使うか、外部販売の有無 | 顧問税理士 |
| SNS運用代行の月額 | 役務の対価として発生した期の費用とする例が多い | 企画・投稿・分析を含む継続役務か、納品物の買い取りか。年額一括払いなら前払費用の扱い | 顧問税理士 |
SNS運用代行の月額は、動画の「買い取り」ではなく、企画・台本・編集・投稿・分析を毎月提供する役務の対価として扱う例が多い支出です。ただし年額を一括で前払いした場合は、まだ提供を受けていない期間分は前払費用となるのが原則です。国税庁の法人税基本通達2-2-14は、支払った日から1年以内に提供を受ける役務に係る前払費用を、継続して支払った年度の損金にしている場合は認める、としています(短期前払費用)。適用の可否は契約内容によるため、税理士に確認してください。
発注前に見積書で確認する5点|1本あたり単価と制作費・運用費の区分
会計処理は、発注後に経理担当が請求書を見て決めることが多いのですが、見積書の段階で書き方を揃えておくと、判断がぶれません。発注前に制作会社・運用代行会社へ次の5点を確認してください。
運営会社がご相談のなかで聞いた例では、1本10万円前後(編集込み)の制作費を、編集や台本を発注側で巻き取って単価を下げ、本数を増やす案が出ました。分担が変わると1本の単価も変わるため、内訳を見積書で揃えて確認してください。
| 確認すること | なぜ必要か | 聞き方の例 |
|---|---|---|
| 1本あたりの単価が明記されているか | 10万円・20万円・40万円の判定単位になる | 「一式ではなく1本ごとの金額で出せますか」 |
| 制作費と運用費・広告費が分かれているか | 制作は資産計上の論点、運用は役務の費用、広告費は配信の費用と性質が違う | 「制作・運用・広告配信を別行にできますか」 |
| 納品日・公開予定日 | 「事業の用に供した日」で年度が決まる | 「納品日と公開日の予定を書面でもらえますか」 |
| 使用期間・二次利用の範囲 | 1年超使うかの判断材料になる。契約書の権利条項にも直結 | 「何年・どの媒体で使える契約ですか」 |
| 支払い条件(毎月払いか一括前払いか) | 前払費用・短期前払費用の論点になる | 「月払いと一括払いのどちらですか」 |
見積書の内訳の読み方は動画制作の見積もりは最安に頼まない、使用期間や二次利用の権利を契約書でどう定めるかはSNS運用代行の契約書は雛形どおりで済まないで詳しく扱っています。
ここで1つ、金額の置き方の例を示します(前提を置いた例で、実際の処理は税理士の判断によります)。会社紹介動画を1本50万円で制作し3年使う場合は、40万円以上のため通常の減価償却の論点になります。同じ予算で1本35万円の動画にし、要件を満たす中小企業者等が2026年4月1日以後に公開した場合は、年間300万円の範囲で特例の対象になり得ます。単価の切り方で処理が変わるからこそ、「一式」ではなく本数と単価を見積書に出してもらう意味があります。費用の目安はショート動画運用代行の料金・事例(サービス詳細)でも公開しています。
経費化より先に見る数字|処理の違いは損益のタイミング、効果は売上で決まる
| 支援事例 | 指標 | 変更前 | 変更後 |
|---|---|---|---|
| 税理士事務所(BtoB・士業) 運用代行会社を弊社に切り替え・運用費は変わらず | 再生回数 | 数万〜数十万回 | むしろ下がった |
| 問い合わせ | 月1〜2件 | 月13件程度 | |
| 上場保育事業者(採用向けショート動画) 広報部4名の内製を残し、認知獲得の動画のみ外部化 | 平均再生回数 | 約5,000回 | 約30,000回(約6倍) |
| 冒頭3秒継続率 | - | 49% |
資産計上か一括経費かの違いは、基本的には「いつ損金にするか」のタイミングの違いです。資産計上しても、耐用年数(PR用フィルムなら2年)にわたって損金になります。発注判断の軸を「経費で落とせるか」に置くと、本来比べるべき費用対効果が抜け落ちます。
弊社が支援している税理士事務所(BtoB・士業)は、以前の運用代行会社では再生数が数万〜数十万回取れていたのに問い合わせにつながらず、弊社に切り替えた後は、再生回数はむしろ下がった一方で、問い合わせが月1〜2件から月13件程度に増えました。運用費は変わらないまま、売上へのインパクトが大きく変わった例です。また上場保育事業者の採用向けショート動画では、広報部4名の内製体制を残したまま認知獲得の動画だけを外部化し、平均再生回数が約5,000回から約30,000回(約6倍)、冒頭3秒継続率は49%になりました(成果は業種・商圏で差があります)。
同じ予算でも、1本に集中するか、短尺を本数で回すかで、会計処理も効果も変わります。単価の比べ方はリール動画の制作相場は1本の単価で比べないで整理しています。社内スタッフに月30万円の人件費をかけて運用する場合と、同額を外部の本数型運用に回す場合の比較も、経理処理と並べて検討してください。
現場メモ(運営会社の支援現場から)
- ご相談のなかで聞いた例では、動画制作費は20〜30万円程度までが目安とされ、尺と内容は完成後に確定して費用もそのとき決まり、支払いは制作前と制作後の2回払いでした。単価や支払い時期は会計処理に関わるため、見積書で支払い条件を確認してください。
- 運営会社の社内資料では、ショート動画1本の制作費は格安量産型5,000〜8,000円、制作特化型3〜5万円、広告代理店7万円〜が目安で、差は企画・台本・分析改善の有無に出ます。単価の安さだけでなく、見積書に何が含まれるかを確認してください。
- 運営会社のYouTube解説では、再生数は売上向上の1つの要素にすぎず、満再生しても売上につながらなければ意味がないと整理されています。経費にできるかどうかより先に、問い合わせや売上といった成果の指標を発注前に決めておきましょう。
研修動画は固定資産になるか|社内研修用に作った動画の資産計上の考え方
社内研修用に作った動画も、前半で整理した「1本の取得価額」と「使う期間」で考えます。2026年11月時点で、国税庁の公表資料(タックスアンサー・質疑応答事例・耐用年数表)のなかに「社内研修用の動画」を直接取り上げたものは、本記事の調査範囲では確認できませんでした。そのため、研修動画だから必ず研修費として全額経費になる、とも、必ず固定資産になる、とも言い切れません。
国税庁の公表資料で確認できるのは次の点です。取得価額が10万円未満、または使用可能期間が1年未満なら少額減価償却資産として使い始めた年度に全額損金にできます。20万円未満なら一括償却資産として3年で3分の1ずつ損金にする選択ができます。青色申告で常時使用する従業員が400人以下などの要件を満たす中小企業者等は、2026年4月1日以後に取得した40万円未満の資産を、年間合計300万円まで全額損金にできます(適用期限は2029年3月31日まで)。研修動画は新人研修などで数年にわたって繰り返し使うことが多いため、金額によっては資産計上の論点になります。
研修動画で処理が分かれやすい3つの場面
- 研修動画を外部に作ってもらい、数年使う:1本ごとの取得価額と使用見込み期間で区分を考えます。「全10本一式」で1つの金額になっていると、判定の単位が一式になる場合があるため、見積書で1本ごとの金額を確認します。
- 研修動画を社員が自分で作る:国税庁は、自社で製作した減価償却資産の取得価額を「製作に要した原材料費・労務費・経費」と「事業の用に供するために直接要した費用」の合計としています(法人税法施行令第54条)。社員の人件費を動画の取得価額に含めるかどうかは、金額の大きさと社内の原価の集計方法によるため、税理士と方針を決めてください。
- 学習の仕組み(受講管理のシステムなど)ごと自社開発する:動画ではなくソフトウエアの論点が出ることがあります。国税庁のタックスアンサー(No.5461)では、ソフトウエアの耐用年数は複写して販売するための原本・研究開発用が3年、その他が5年です。動画がどちらに当たるかは、税理士に確認してください。
外部の研修サービスを月額で受講するだけの場合は、動画を買い取るのではなく役務の提供を受ける支出です。研修動画の作り方や本数の割り方は研修動画の制作は60分の講義を撮らない|依頼先5分岐の費用、手順の改訂が多い動画はマニュアル動画の制作会社の選び方で扱っています。
動画制作の勘定科目|用途別の比較表と資産計上になりうる条件
動画制作費の勘定科目は、法令で1つに決まっているものではなく、用途に合わせて会社ごとに決めて継続して使います。下の表は、実務でよく使われる科目名と、国税庁の公表資料で確認できた資産計上の条件を並べたものです。科目名は例示で、どの科目を使うかよりも「資産計上の条件に当たるか」を先に確認してください。
| 用途 | 使われやすい勘定科目(例) | 資産計上になりうる条件(国税庁の公表資料で確認できた範囲) | 確認点 |
|---|---|---|---|
| 広告・販促(Web広告・SNS・展示会) | 広告宣伝費 | 1本の取得価額が10万円以上で、1年を超えて使う場合。放映期間が1年未満のテレビCMは一括処理してよいとする国税庁の回答がある | 配信期間が1年未満か。制作費と広告配信費が見積書で分かれているか |
| 会社紹介・ブランド | 広告宣伝費(資産計上する場合は器具及び備品などの減価償却資産として処理する例) | PR用映画フィルムは耐用年数2年の減価償却資産とする国税庁の質疑応答事例がある | 何年使うか。1本の取得価額が10万円・20万円・40万円のどこに当たるか |
| 採用 | 採用教育費・広告宣伝費 | 採用シーズンを越えて複数年使い、金額が10万円以上の場合は資産計上の検討対象 | 1回の採用活動で使い切るか、毎年使い回すか |
| 社内研修 | 研修費・教育研修費 | 研修動画を直接取り上げた国税庁の公表資料は確認できず。数年使い、金額が10万円以上の場合は資産計上の検討対象 | 何年使うか、社外に販売するか、社員が作った場合の人件費の扱い |
| 商品・サービスの一部(販売する講座の動画など) | 売上原価・制作原価(自社で持ち続けて使う場合は資産の論点) | 複写して販売するソフトウエアの原本に当たる場合、国税庁は耐用年数3年としている。動画が当たるかは個別判断 | 販売する商品か、販売のための原本か。売上が立つ時期と原価の時期がそろっているか |
| SNS運用代行の月額 | 広告宣伝費・支払手数料・業務委託費 | 毎月の役務の対価として提供を受けた期の費用とする例が多い。年額一括の前払いは前払費用の論点 | 動画の買い取りか、運用の役務か。前払いの期間が1年以内か |
会社紹介動画を資産計上する場合の勘定科目は、会計事務所の解説でも扱いが分かれます。科目名は会社の方針として決め、毎期同じ扱いを続けることが大切です。
動画制作業の原価管理|受注側の原価の内訳と売上の計上時期
ここからは、動画を作って納める側(制作会社・映像制作のフリーランス・運用代行会社)の話です。発注側の処理は「いつ使い始めたか」で決まりますが、受注側は「いつ売上になるか」と「その売上に対応する原価がいくらか」をそろえて管理します。国税庁の法人税基本通達2-1-21の7は、請負の収益について、物の引渡しを要する取引は目的物の全部を完成して相手方に引き渡した日、引渡しを要しない取引は約した役務の全部を完了した日の事業年度に計上することを原則としています。一方、SNS運用代行のように毎月続けて提供する役務は、一定の期間にわたり充足される履行義務(同通達2-1-21の2)の論点になります。どちらに当たるかは契約の中身で決まるため、断定せず税理士と決めてください。
| 原価の項目 | 中身 | 案件ごとに集める方法 | 漏れやすい点 |
|---|---|---|---|
| 人件費(社内のディレクター・編集者) | 企画・台本・撮影・編集・修正にかかった社内の作業時間 | 案件ごとに作業時間を記録し、時間単価を掛けて配る | 修正対応や打ち合わせの時間が記録されず、利益が実態より大きく見える |
| 外注費 | 外部の編集者・カメラマン・出演者・ナレーターへの支払い | 発注書に案件名を入れ、請求書を案件ごとに振り分ける | 月末締めの一括請求で、どの案件の分か分からなくなる |
| 機材 | カメラ・照明・編集用パソコン(購入分は減価償却費、借りた分はレンタル料) | レンタル料は案件に直接付け、購入機材は稼働日数などで配る | 購入機材の減価償却費を案件の原価に含めず、単価を安く出しすぎる |
| 素材・BGM・フォントの利用料 | 有料の音源・写真・映像素材、フォントのライセンス料 | 案件ごとに購入履歴を残す。月額の素材サービスは利用本数で配る | 利用範囲(広告利用の可否・期間)の確認が漏れ、追加費用が出る |
| 交通費・ロケ費・スタジオ代 | 撮影場所までの移動、撮影場所の利用料 | 撮影日ごとに案件へ付ける | 見積書に入れておらず、持ち出しになる |
期末の時点で完成・引き渡しが済んでいない案件に、すでにかかった外注費や人件費をどの期の費用にするか(仕掛品として翌期に回すかどうか)は、売上の計上時期とそろえて決める必要があります。見積書の段階で前提と追加料金の条件を決めておく方法は動画編集の見積もりは「1本いくら」だけ書くと赤字になるで扱っています。
よくある処理の例(架空の設例)
以下は説明のための架空の設例で、実在の会社の事例ではありません。実際の処理は顧問税理士の判断によります。
- 発注側の設例:青色申告で従業員50人の会社が、社内研修動画を3本、1本30万円で外部に作ってもらい、2026年5月に社内公開して3年使う予定です。1本ごとに取引されていれば、1本30万円は40万円未満のため、中小企業者等の特例(年間合計300万円まで)の対象になり得ます。同じ90万円が「研修動画一式」として1つの取引になっている場合は、40万円以上として通常の減価償却の論点になり得ます。
- 受注側の設例:3月決算の制作会社が、2月に着手した会社紹介動画を4月に納品します。請負として引き渡しの日に売上を計上する場合、売上は4月を含む翌期になり、3月末までに支払った外注費をその期の費用にするか翌期に回すかが論点になります。着手金を2月に受け取っていても、受け取った日に売上になるとは限りません。
業種別・規模別の目安|研修動画と動画制作費の処理で確認すること
同じ動画制作費でも、業種によって動画の使い方と使う期間が違い、処理の論点も変わります。会社の規模では、中小企業者等の特例が使えるかどうかが大きな分かれ目です。
| 業種・規模 | 動画の主な用途 | 処理で論点になりやすい点 | 業種固有の注意 |
|---|---|---|---|
| 飲食・美容サロン | SNSのショート動画、スタッフの接客・技術の研修動画 | ショート動画は1本の単価が小さく、配信期間も短いことが多い。研修動画は数年使うかで判断 | 店舗ごとに使う動画か本部でまとめて使う動画かで、どこの費用にするかを決める |
| クリニック・歯科 | 院内の研修・説明用動画、院の紹介動画 | 院内研修用と、患者向けの紹介動画を分けて考える | 患者向けに公開する動画は医療広告ガイドライン(厚生労働省)の対象になり得るため、表現の確認費用も見積もりに入れる |
| 不動産 | 物件紹介動画、会社紹介動画、営業担当の研修動画 | 物件紹介は物件が成約すれば使わなくなるため使用期間が短い。会社紹介は数年使うことが多い | 広告の表示には不動産業界の表示の決まり(公正競争規約)がある。物件動画と会社動画を見積書で分ける |
| BtoB製造業 | 製品紹介動画、展示会用動画、製造現場の研修動画 | 新製品の動画は製品の販売期間に合わせて使う期間を見る。研修動画は手順が変わるまで使うことが多い | 本社と営業拠点・得意先向けで予算の出どころが違うことがあるため、どの部門の費用かを先に決める |
| 動画制作会社・運用代行会社(受注側) | 受注した制作・運用 | 売上の計上時期(引き渡しの日か、期間にわたるか)と案件ごとの原価 | 外注費・素材利用料を案件ごとに集める。期末に未完成の案件の原価の扱いを決める |
| 規模:中小企業者等(青色申告・従業員400人以下など) | 全般 | 40万円未満の資産を年間合計300万円まで全額損金にできる特例を使えるか | 2026年4月1日以後の取得分から40万円未満(それ以前は30万円未満)。適用期限は2029年3月31日まで |
| 規模:常時使用する従業員400人超の法人 | 全般 | 中小企業者等の特例は使えない。10万円未満・20万円未満の区分と通常の減価償却で考える | 研修動画を本数でまとめて発注すると金額が大きくなりやすいため、1本ごとの単価を見積書に出してもらう |
現場メモ(運営会社の支援現場から)
- ご相談のなかで聞いた例では、本社のマーケティング部門の新製品動画は外部に頼んで制作費をかける一方、個別の得意先向けの動画は効果が見込みにくいとされ、予算がほぼ組まれていませんでした。同じ会社でも用途ごとに予算の出どころが違うため、どの部門の費用にするかを先に決めておくと処理がぶれません[商談]
- ご相談のなかで聞いた例では、代理店経由の制作単価は1本3万円前後、エンド向けは1本4万円前後で、月5本(月15万円程度)から請け負う例がありました。既存の動画へのAI加工だけなら1本1万円未満でした。1本ごとの単価が分かると、10万円・20万円の判定もしやすくなります[商談]
- よくいただくご相談では、動画制作とMeta広告を合わせて月20万円前後をイメージされることが多く、動画5本(約15万円)とMeta広告を合わせると、月の合計は数十万円になる見込みでした。制作費と広告配信費は性質が違うため、見積書で分けて出してもらうと会計処理が楽になります[商談]
- 運営会社の社内資料では、SNS運用代行の外部の相場は月10〜30万円が中心で、ショート動画込みだと月10〜50万円に広がると整理しています。月額の運用代行は動画の買い取りではないため、制作費とは分けて処理を考える必要があります[資料]
まとめ:動画制作費の資産計上は「1本の取得価額×使う期間」で決め、判断は税理士に
- 「動画は形がないので全額経費」は誤り。国税庁はPR用映画フィルムを耐用年数2年の減価償却資産とし、放映期間1年未満のテレビCMは一括処理を認めている
- 10万円未満(または使用1年未満)は少額減価償却資産、20万円未満は一括償却資産(3年)、中小企業者等は40万円未満を年300万円まで一括損金(2026年4月1日以後の取得分・2029年3月31日まで・従業員400人以下など要件あり)
- Web・SNS向けのデジタル動画データは国税庁の直接の公表がなく、実務解説も揺れている。制作前に税理士と方針を決める
- 判定は「1単位ごと」「事業の用に供した日」。見積書で1本単価・制作費と運用費の区分・公開日・使用期間・支払い条件を確認する
- 個別の判断は必ず顧問税理士・所轄税務署に確認する
1本単価が明確な見積もりから始めるなら、1本7,500円・1本無料お試しで
弊社のショート動画運用代行は動画1本あたり7,500円(税込)で、コンセプト設計・台本・撮影ディレクション・編集・投稿・分析まで一気通貫です(月10本・4ヶ月から)。1本ごとの単価が明確なため、経理担当の方と処理方針を相談しやすい形でお見積もりを出せます。初期費用0円キャンペーンを実施中で、ショート動画1本の無料お試しも可能です。発注側の作業は「撮影素材の提供・確認・承認」の3点のみです。成果は業種・商圏で差があります。会計処理は貴社の顧問税理士にご確認ください。まずは公式LINEで相談するか、無料相談を予約するから、用途と予算をお聞かせください。
動画:【先着10社】動画1本無料制作!SNSマーケティングで集客や採用を成功させる秘訣を特別公開!SNS運用代行の闇を大暴露!
発注先を比較して選ぶなら
外部に任せるか迷っている方向けに、依頼先のタイプ別に費用・向き不向きを比較した記事をまとめています。
- 動画制作会社のおすすめは実績本数で選ばない(動画制作の依頼先比較)
SNS運用代行会社を業種別に比較する → 業種別SNS運用代行ナビ/比較コラム一覧
よくある質問(FAQ)
Q1. 動画制作費は必ず広告宣伝費として全額経費にできますか? 必ずではありません。国税庁はPR用映画フィルムを耐用年数2年の減価償却資産としています。取得価額が10万円未満か使用可能期間が1年未満なら全額損金にできるなど、金額と使う期間で処理が分かれます。個別の判断は顧問税理士・所轄税務署に確認してください。
Q2. 中小企業者等の少額減価償却資産の特例は、今いくらまでですか? 2026年4月1日以後に取得等をした資産は取得価額40万円未満(それ以前は30万円未満)が対象で、年間合計300万円が上限です。適用期限は2029年3月31日までで、青色申告の中小企業者等であること、常時使用する従業員が400人以下であることなどの要件があります。
Q3. 動画の耐用年数は何年ですか? 国税庁の質疑応答事例では、会社のPR用映画フィルムは耐用年数2年とされています。Web・SNS向けのデジタル動画データについて直接述べた国税庁の公表資料は確認できず、実務解説でも扱いが分かれているため、税理士に確認してください。
Q4. SNS運用代行の月額費用は資産計上が必要ですか? 企画・投稿・分析などを毎月提供する役務の対価として、提供を受けた期の費用とする例が多い支出です。年額を一括で前払いした場合は前払費用・短期前払費用の論点が出るため、契約内容をもとに顧問税理士に確認してください。
Q5. 決算前に動画を発注すれば、今期の経費にできますか? とは限りません。少額減価償却資産などの判定は「事業の用に供した日(使用開始日)」が基準で、支払っても公開が翌期なら今期の損金にならない場合があります。納品日と公開日を見積もり段階で確認し、税理士と相談してください。
Q6. 研修動画は固定資産として資産計上が必要ですか? 研修動画だけを直接取り上げた国税庁の公表資料は確認できず、ほかの動画と同じく1本の取得価額と使う期間で考えます。10万円未満または使用期間1年未満なら全額損金にでき、20万円未満は一括償却資産、中小企業者等は40万円未満を年間合計300万円まで全額損金にできます(2026年4月1日以後の取得分)。数年使う高額な研修動画は資産計上の論点になるため、顧問税理士に確認してください。
Q7. 動画制作費の勘定科目は何にすればよいですか? 法令で1つに決まった科目はなく、広告・販促なら広告宣伝費、採用なら採用教育費、社内研修なら研修費など、用途に合わせて会社の方針で決めて継続して使う例が多いです。科目名より先に、金額と使う期間が資産計上の条件に当たるかを確認してください。
Q8. 動画制作会社の売上はいつ計上し、原価はどう管理しますか? 国税庁の法人税基本通達2-1-21の7は、請負の収益を、目的物の全部を完成して相手方に引き渡した日の事業年度に計上することを原則としています。原価は人件費・外注費・機材・素材やBGMの利用料を案件ごとに集め、期末に未完成の案件の原価の扱いを売上の時期とそろえて決めます。継続して提供する運用代行は扱いが異なる場合があるため、税理士に確認してください。
執筆者:林健斗(株式会社HolyTech 代表取締役)/SNS運用代行 累計250社以上 ショート動画を軸に店舗・企業のSNSマーケティングを支援。「顧客のその先へ」をミッションに、企画から分析まで一気通貫の運用代行を提供している。
FREE CONSULTATION
SNS運用代行250社のノウハウを
まずは無料でご相談ください
累計250社超の運用実績|お問い合わせから24時間以内に返信
この記事を書いた人
林 健斗(はやし けんと)
株式会社HolyTech 代表取締役
2000年生まれ。大学在学中の2020年にSNSマーケティング事業を起業。再現性の高い運用ノウハウで、1人法人ながら34名の業務委託体制を構築し、累計250社以上へ継続率90%超で支援。漢方ヘッドスパで月間1,100万再生、動画編集スクールで初月640万再生など、業種横断で売上直結の成果を量産。「再生数ではなく売上で見る」を信条に、AI検索時代のSNS運用を提唱している。