正社員の副業おすすめ7種|就業規則・住民税・時給の天井で選ぶ|HolyTech
目次
正社員の副業おすすめを、就業規則・競業避止・労働時間の通算という正社員固有の制約と、年20万円の確定申告・住民税の徴収方法から先に整理。時間の切り売り型とスキル資産型を時給の天井で比較し、平日夜+土日の稼働から到達額を試算します。
結論から言います。正社員の副業は「何が稼げるか」より先に、就業規則・住民税・使える時間の3つを確定させたほうが早く着地します。この順番を飛ばすと、稼げても続けられない副業を選ぶことになります。
正社員はフリーランスと違い、①就業規則という契約上の制約、②本業の給与と合算される住民税という税務上の制約、③平日夜と土日しか動かせない時間の制約を同時に抱えます。副業ランキングの多くはこの3つを扱わないため、正社員には選べません。
さらに2026年度(令和8年度)から住民税の徴収方法の扱いが変わり、「普通徴収を選べば副業は勤務先に伝わらない」という定番の説明は、副業の形態によっては成立しなくなりました。
SNS運用代行 累計250社以上の株式会社HolyTechは、ショート動画運用の現場で未経験者を実案件に送り出してきました。代表の林自身、動画編集だけを回していた時期の時給は600円、運用設計に踏み込んだ結果5,600円になっています。本記事では正社員固有の制約を潰したうえで、正社員の副業おすすめを「時給の天井」と「所得区分」で並べ替え、稼働時間から到達額まで試算します(成果には個人差があり、成果を保証するものではありません)。
本記事の続きと併せて、HolyTechのSNS運用代行サービス資料(無料)もご活用ください。
正社員の副業で最初に潰す3つの制約|就業規則・競業避止・労働時間の通算
・禁止できる4事由=労務提供上の支障/企業秘密の漏洩/名誉・信用の毀損/競業
・雇用契約は労働時間が本業と通算。業務委託は通算対象外
・住民税に20万円ルールはない。申告しないなら市区町村へ住民税の申告
・2026年度から給与に係る住民税は主たる勤務先で特別徴収に一本化
・週15時間は本業への支障リスク(第70条第2項①)に触れる
・同じ月43時間でも時給1,500円=6.5万円/5,600円=24.2万円で3.7倍差
副業を探す前に、勤務先の就業規則を開いてください。確認は次の3点です。
| 制約 | 根拠 | 実務対応 |
|---|---|---|
| 副業の可否と届出義務 | 厚労省「モデル就業規則」(令和7年12月版)第70条第1項「労働者は、勤務時間外において、他の会社等の業務に従事することができる」 | 「副業・兼業」「服務規律」の章を確認。許可制・届出制なら先に届け出る。無断開始が最大のリスク |
| 禁止・制限される4事由 | 同第70条第2項。①労務提供上の支障がある場合 ②企業秘密が漏洩する場合 ③会社の名誉や信用を損なう行為や、信頼関係を破壊する行為がある場合 ④競業により、企業の利益を害する場合 | 本業と同業種・同商圏の顧客に関わる仕事は避ける |
| 労働時間の通算 | 労基法第38条第1項。厚労省ガイドラインでは、フリーランス・独立・請負や委託など労基法が適用されない働き方は通算対象外 | 雇用契約(アルバイト)は本業と労働時間が通算される。業務委託は通算されない |
モデル就業規則の解説は、副業・兼業に事業主として行うものや請負・委託・準委任契約によるものも含まれると明記しています。業務委託も届出義務の対象です。
見落とされやすいのが3つ目です。アルバイトなど雇用契約で副業すると本業と労働時間が通算されます。時間外労働の上限規制に関わるため、勤務先が難色を示す実務的な理由になります。動画編集やSNS運用のような業務委託は通算対象外で、同じ「副業禁止」でも雇用型か委託型かで話が変わります。
同解説には、無断のアルバイトが就業規則違反とされた事例(都タクシー事件)と、夜間・休日の副業で本業への支障が認められず解雇無効とされた事例(東京都私立大学教授事件)が並記されています。本業に支障を出さず、競業に触れないことが実質的な分岐点です。
なおパーソル総合研究所の調査(2025年10月28日発表)では、企業の副業容認率64.3%・正社員の副業実施率11.0%といずれも過去最高でした。
年20万円の確定申告と住民税|2026年度から「普通徴収にすれば安心」は通用しない
給与に係る住民税はすべて主たる勤務先で特別徴収
確定申告書第二表「給与、公的年金等以外の所得に係る住民税の徴収方法」欄
注意② 勤務先に届く通知書には税額のみが記載され内訳は載りませんが、税額の水準から推測される可能性は残ります。「絶対に知られない」とは断定しません。
注意③ 業務委託契約でも実態が労働契約と認められる場合は給与所得として扱われます。
税務は2段構えです。所得税(確定申告)と住民税は別のルールで動きます。
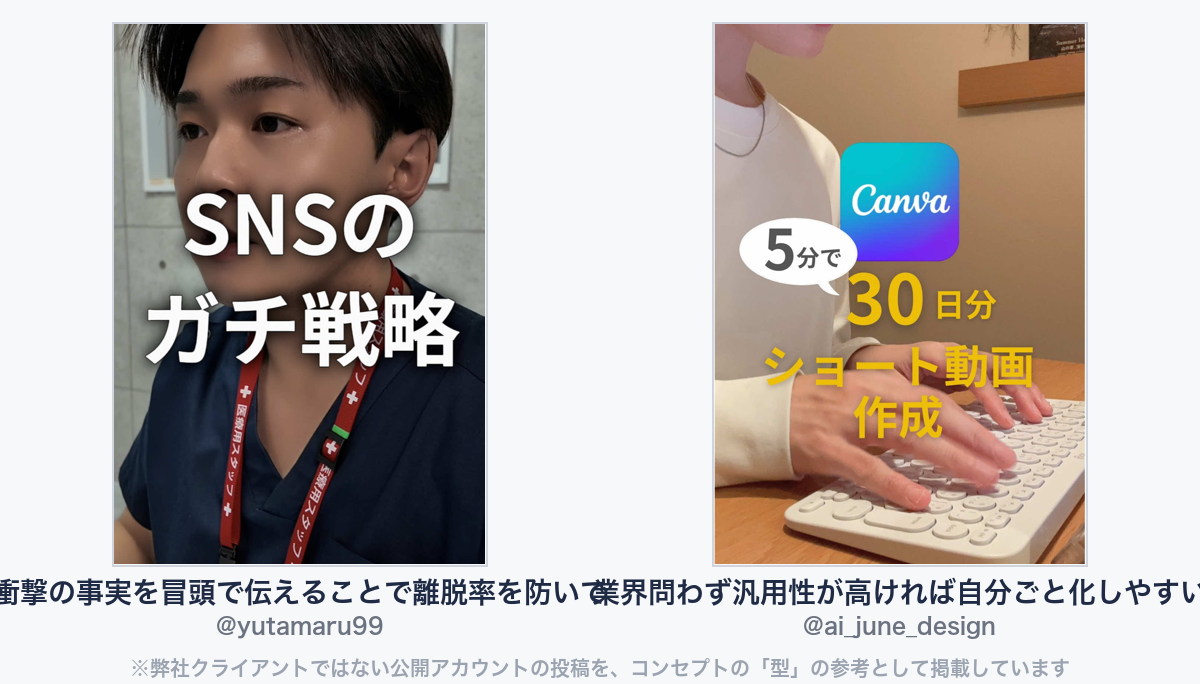
▼このコンセプトの「型」が分かる参考動画(弊社クライアントではない公開アカウント)
・情報屋の例:「衝撃の事実を冒頭で伝えることで離脱率を防いでいる。 tiktokの伸ばし方という」(@yutamaru99)
https://www.tiktok.com/@yutamaru99/video/7579590088141638919
・AIノウハウの例:「業界問わず汎用性が高ければ自分ごと化しやすい。 業界を絞っていても、興味のある層」(@ai_june_design)
https://www.tiktok.com/@ai_june_design/video/7485716944952249608
所得税:20万円は「収入」ではなく「所得」
国税庁タックスアンサーNo.1900は、給与を1か所から受けて年末調整が済んでいる人について、給与所得および退職所得以外の所得金額の合計額が20万円を超える場合に確定申告が必要としています。判定は収入ではなく必要経費を差し引いた「所得」です(年収2,000万円超・2か所以上から給与を受けている人は別条件)。年20万円は月約16,667円で、週5時間の副業でも初年度から超える水準です。
住民税:20万円ルールは存在しない
住民税には所得税のような20万円の申告不要規定がありません。所得税の確定申告をしない場合でも、住民税の申告は別途必要です。少額だから何もしなくてよい、は誤りです。
2026年度(令和8年度)からの変更点
副業が勤務先に伝わる主な経路は住民税の通知ですが、その扱いが変わりました。
| 副業の形態 | 所得区分 | 住民税の徴収方法(令和8年度以降) |
|---|---|---|
| アルバイトなど雇用契約 | 給与所得 | 普通徴収は選べない。給与に係る住民税はすべて主たる勤務先で特別徴収 |
| 動画編集・SNS運用など業務委託 | 雑所得/事業所得 | 確定申告書第二表の「給与、公的年金等以外の所得に係る住民税の徴収方法」で「自分で納付」を選べば普通徴収 |
| 選択欄に記入しなかった場合 | - | 令和7年度までと異なり特別徴収が原則の扱い(渋谷区・富士市の案内) |
令和7年度までは副業分の給与を普通徴収にできる運用がありましたが、令和8年度からは給与から生じる住民税がすべて特別徴収に一本化されます(地方税法第321条の3)。「土日だけ飲食店でアルバイト」は住民税の面で選択の余地がありません。
一方、業務委託で得た所得は引き続き「自分で納付」を選べます。勤務先に届く通知書には税額のみが記載され内訳は載りませんが、税額の水準から推測される可能性は残ります。「絶対に知られない」とは断定はしません。 住民税の運用は自治体で案内が異なるため、実行前に市区町村の住民税担当課で確認してください。
正社員の副業おすすめ7種|時給の天井と所得区分で並べ替える
以上を踏まえ、正社員の副業おすすめを「時間の切り売り型」と「スキル資産型」に分けて並べます。判定軸は、収入が稼働時間に比例して止まるか(=時給の天井)と所得区分(=住民税の選択余地)です。
| # | 副業 | 型 | 所得区分 | 住民税「自分で納付」 | 時給の天井 |
|---|---|---|---|---|---|
| 1 | 飲食・小売の土日シフト | 時間の切り売り | 給与所得 | 選べない | 時給で固定。上がりにくい |
| 2 | フードデリバリー配達 | 時間の切り売り | 雑所得/事業所得 | 選べる | 稼働時間に比例 |
| 3 | データ入力・軽作業の在宅ワーク | 時間の切り売り | 雑所得/事業所得 | 選べる | 単純作業のため低位で頭打ち |
| 4 | アンケート・ポイント獲得 | 時間の切り売り | 雑所得 | 選べる | 最も低い。時間対効果が合わない |
| 5 | Webライティング | スキル資産 | 雑所得/事業所得 | 選べる | 文字単価の交渉余地あり |
| 6 | 動画編集(受託) | スキル資産 | 雑所得/事業所得 | 選べる | 作業単価のため頭打ちが来る |
| 7 | ショート動画運用(企画・台本・分析まで) | スキル資産 | 雑所得/事業所得 | 選べる | 成果貢献に連動し天井が外れる |
所得区分は契約形態と実態で判断され、業務委託契約でも実態が労働契約と認められる場合は給与所得として扱われます。
同調査では副業の時給は平均3,617円・中央値2,083円でした。平均と中央値がこれだけ離れるのは、低単価の時間切り売り層と高単価のスキル層に二極化しているためです。職種別の時給換算は在宅副業は時給換算で選べ|職種別の相場と天井の外し方、口コミ評価が割れる理由はイチオシ副業の口コミ比較|評価が割れる理由は単価構造にあったで解説しています。
動画:報酬10倍!動画編集者が企業から直接案件を獲得する方法を徹底解説!
SNS運用代行250社の知見をそのまま試す
ショート動画運用代行:1本7,500円・月10本〜、お試し1本無料。最低契約金額30万円から。
平日夜+土日の稼働時間から到達額を逆算する
先に稼働時間を確定させ、そこへ時給を掛けて到達額を出してください。想定はA:週5時間(土日のどちらかに半日)/B:週10時間(平日夜2時間×2日+土日6時間)/C:週15時間(平日夜2時間×3日+土日9時間)の3パターン、月換算は週×4.33です。
| 時給 | A:月21.7時間 | B:月43.3時間 | C:月65.0時間 |
|---|---|---|---|
| 1,500円(動画編集など作業受託・弊社実感) | 約3.3万円 | 約6.5万円 | 約9.8万円 |
| 2,083円(副業時給の中央値) | 約4.5万円 | 約9.0万円 | 約13.5万円 |
| 3,617円(副業時給の平均) | 約7.8万円 | 約15.7万円 | 約23.5万円 |
| 5,600円(運用設計まで担う場合・弊社実感) | 約12.2万円 | 約24.2万円 | 約36.4万円 |
この表から3点が読めます。
第一に、どのパターンでも年間所得は20万円を超えます。週5時間・時給1,500円でも年約39万円で、確定申告と住民税の手続きは開始時点の確定事項です。
第二に、稼働時間を増やす戦略には限界があります。Cの週15時間は平日3日の夜と土日を充てる負荷で、本業のパフォーマンスを落とせば第70条第2項①「労務提供上の支障がある場合」に触れます。時間で殴る設計は正社員に向きません。
第三に、動くのは稼働時間より時給です。同じ月43時間でも時給1,500円なら6.5万円、5,600円なら24.2万円と3.7倍の差が出ます。月5万円までの積み上げ方は動画編集の副業の単価相場と月5万円ロードマップで本数に分解しています。
時給600円から5,600円へ|天井を外したのは「編集以外」だった
弊社代表の林は、クラウドソーシング経由の初案件でフォロー周りを1日30件、数十秒の動画編集を1日1本という働き方をしていました。睡眠は平均2時間、時給換算で約600円。半年で破綻しました。
転機は、クライアントから「編集だけでなく運用も」と相談されたことです。企画・台本・導線設計・伸びない原因の分析まで踏み込んだ瞬間に時給は5,600円になりました。作業速度を上げたからではなく、担当範囲を企業の売上に近い側へずらしたからです。
動画編集は「作業」で代替されやすく単価が上がりにくい領域、ショート動画運用は「集客への貢献」で予算がつく領域です。弊社の現場感では編集の相場は時給1,500円前後、運用代行は5,600円前後。目標時給が2,000円を超えるなら、作業側に留まる選択は合理的ではありません。
弊社が効果を測る指標も編集の巧拙ではありません。再生回数と最も相関が強いのは冒頭3秒継続率(相関係数+0.76)で、いいね率は+0.18です。ショート動画運用の成否の9割以上は「編集以外」、コンセプト設計・台本・分析・クライアントワークで決まります(成果は業種・商圏で差があります)。撮影現場への常駐が不要で企画・台本・分析を非同期で進められるため、平日夜と土日しか動かせない正社員と相性が良好です。
まとめ:正社員の副業おすすめは「制約→税務→時給の天井」の順で決まる
- 厚労省モデル就業規則(令和7年12月版)第70条は勤務時間外の副業を原則認め、労務提供上の支障・企業秘密の漏洩・名誉や信用の毀損・競業の4事由でのみ禁止・制限できるとしている
- 雇用契約(アルバイト)の副業は本業と労働時間が通算される。業務委託は通算対象外
- 確定申告は給与・退職所得以外の所得が年20万円超で必要(国税庁No.1900)。月約16,667円で週5時間でも超える
- 住民税に20万円ルールはない。所得税の申告をしない場合も住民税の申告は必要
- 2026年度から給与に係る住民税はすべて主たる勤務先で特別徴収。アルバイト型は普通徴収を選べず、業務委託型のみ「自分で納付」を選べる
- 副業の時給は平均3,617円・中央値2,083円(パーソル総合研究所・2025年)と二極化
- 月43時間でも時給1,500円なら6.5万円、5,600円なら24.2万円。動かすべきは稼働時間ではなく時給
平日夜と土日だけで「編集以外」を身につけたい正社員の方へ
時給の天井を外す最短ルートは、作業速度を上げることではなく企画・台本・分析まで担える運用側に回ることです。ただし未経験者が最初に詰まるのは技術ではなく最初の1件目です。
株式会社HolyTechの「TikTokマネタイズ」は、SNS運用代行 累計250社以上の現場カリキュラムをそのまま提供します。週末プランは土日2日間でスキル習得+6ヶ月のフィードバックサポートで月額29,800円→期間限定14,800円(税別)。FCプランは有償の実案件発注保証つき(台本1本2,000〜3,000円税別から)で月額49,800円→期間限定14,800円(税別)・3年の長期支援。参加満足度98%(2024年1月〜2025年12月/5段階評価4以上の割合)、SNSスクール収入向上率No.1(2026年1月時点の自社調べ・更新3ヶ月以内のSNSリスキリング系オンラインスクールN=10社のHP実績比較)。弊社スタッフの8割はスクール卒業生です。
FC加入3ヶ月で月利益100万円を達成した大学生の事例もありますが、成果には個人差があり、成果を保証するものではありません。詳細はTikTokマネタイズの公式ページをご覧ください。
よくある質問(FAQ)
Q1. 正社員の副業は住民税から会社に知られますか? 副業がアルバイトなど給与所得の場合、2026年度(令和8年度)以降は給与に係る住民税がすべて主たる勤務先で特別徴収されるため普通徴収は選べません。業務委託など給与所得以外なら、確定申告書第二表で「自分で納付」を選択して普通徴収にできます。勤務先に届く通知書には税額のみが記載されますが、税額から推測される可能性は残ります。
Q2. 副業の所得が年20万円以下なら、何も手続きしなくてよいですか? 所得税の確定申告は不要になる場合がありますが、住民税は別です。住民税に20万円の申告不要規定はなく、確定申告をしないのであれば市区町村への住民税の申告が必要です。20万円は収入ではなく、必要経費を差し引いた「所得」で判定します。
Q3. 就業規則に「副業禁止」と書いてあったら、副業はできませんか? 厚生労働省のモデル就業規則(令和7年12月版)第70条は勤務時間外の副業を原則認めたうえで、労務提供上の支障・企業秘密の漏洩・名誉や信用の毀損・競業の4事由に該当する場合にのみ禁止または制限できるとしています。自社規定の文言と届出手続きを確認し、許可制・届出制なら無断で始めずに届け出てください。
Q4. 平日夜と土日だけで月5万円は届きますか? 平日夜2時間×2日+土日6時間の週10時間なら月43.3時間です。時給1,500円で約6.5万円、副業時給の中央値2,083円なら約9.0万円になります。月5万円は稼働時間より時給で決まる水準で、時間を増やすより単価の高い仕事を選ぶほうが確実です。成果には個人差があります。
Q5. 動画編集とショート動画運用は、どちらを選ぶべきですか? 目標時給が2,000円未満なら動画編集でも届きますが、それ以上を目指すなら運用側です。弊社の現場感では編集の相場は時給1,500円前後、企画・台本・分析まで担う運用代行は5,600円前後で、代表自身も編集中心(時給600円)から運用へ移行して上がりました。ショート動画運用の成否は9割以上が「編集以外」で決まります。個人差があります。
執筆者:林健斗(株式会社HolyTech 代表取締役)/SNS運用代行 累計250社以上 ショート動画を軸に店舗・企業のSNSマーケティングを支援。「顧客のその先へ」をミッションに、企画から分析まで一気通貫の運用代行を提供している。
サービス詳細
実案件発注保証つきスクールの詳細を見る
FREE CONSULTATION
SNS運用代行250社のノウハウを
まずは無料でご相談ください
累計250社超の運用実績|お問い合わせから24時間以内に返信
この記事を書いた人
林 健斗(はやし けんと)
株式会社HolyTech 代表取締役
2000年生まれ。大学在学中の2020年にSNSマーケティング事業を起業。再現性の高い運用ノウハウで、1人法人ながら34名の業務委託体制を構築し、累計250社以上へ継続率90%超で支援。漢方ヘッドスパで月間1,100万再生、動画編集スクールで初月640万再生など、業種横断で売上直結の成果を量産。「再生数ではなく売上で見る」を信条に、AI検索時代のSNS運用を提唱している。