税理士の集客は「紹介サイトの件数」で選ばない|顧問が続く手段5つの費用と繁忙期の発信計画|HolyTech
税理士の集客を、紹介サイト・リスティング・SEO・SNS/YouTube・金融機関や既存顧問先の紹介の5手段で比較。紹介料の公開相場、顧問の継続、税理士会の広告細則で注意する表現、確定申告とインボイス改正に合わせた発信計画、依頼先に聞く質問まで整理します。
結論から言います。税理士の集客は、紹介サイト・リスティング広告・SEO・SNS/YouTube・紹介(金融機関・他士業・既存顧問先)の5手段を「費用×顧問の継続×広告細則×成果までの期間」で比べて組み合わせるのが正解です。紹介サイトは複数の事務所が同時に提案するため顧問料の安さで比べられやすく、紹介料は初年度の年間顧問料の30〜75%程度が公開相場です。名前で相談が来るのは、税理士本人が業種やテーマを1つに絞って疑問に答える解説が、先に届いているときです。弊社の料金体系はショート動画運用代行の詳細(初期費用0円・1本無料お試し)にまとめています。
日本税理士会連合会の公表値では、2026年9月末日現在の税理士登録者は82,682名で、東京会だけで24,841名です。都市部ほど、同じ検索結果や紹介サイトに多くの事務所が並びます。
本記事では、SNS運用代行 累計250社以上の株式会社HolyTechが、個人〜中小の税理士事務所の所長向けに整理します。法律事務所の場合は弁護士の集客は「ポータル掲載」だけでは指名が来ないで扱っています。
本記事と併せて、『ショート動画の教科書』を資料ダウンロード(無料)もご活用ください。
税理士の集客手段5つを比較|費用相場×顧問の継続×広告細則×期間
注意:顧問料で選ばれやすい
強み:価格以外で選ばれる
強み:継続しやすい
手段ごとに「来る顧問先」と「顧問が続くか」が違います。安さだけで選ぶと、価格で選んだ顧問先が早く離れ、獲得費用を回収できません。
| 手段 | 費用の目安(公開相場の幅) | 来やすい顧客と顧問の継続 | 広告細則上の注意 | 成果までの期間 | 向く事務所 |
|---|---|---|---|---|---|
| 紹介サイト・マッチングサイト | 成果報酬は初年度の年間顧問料の30〜75%程度(50%前後が多い)。月額掲載型は月1万〜10万円程度 | 複数事務所の見積もりを比べる人。顧問料で選ばれやすい | 細則に抵触する第三者の広告への関与は禁止(細則第6条) | 登録直後から | 開業直後で、まず顧問先の数を作りたい事務所 |
| リスティング広告 | 月の広告費10万〜50万円+運用手数料。問い合わせ1件1万〜3万円が目安。士業のクリック単価は1,000〜3,000円の例 | 「税理士 地域名」で今すぐ探す人。比較が前提 | 広告文も細則の対象。誇大表現に注意 | 配信当日から。安定まで1〜2か月 | 単価の高い業務で予算を確保できる事務所 |
| SEO(自社サイト・コラム) | 外注は月5万〜20万円程度 | 調べてから決める人。業種・テーマ特化なら指名に近い | 顧問先の名前・事案は書面同意がなければ載せられない(細則第4条) | 3〜6か月以上 | 得意な業種・税目を絞れる事務所 |
| SNS・YouTube(税理士本人の解説動画) | 自所運用は人件費のみ。外注は月3万〜15万円の例。弊社は動画1本7,500円(税込) | 人柄と得意分野を知ったうえでの指名相談。価格以外で選ばれる | 解説動画も「自己の業務に関する情報の開示」で広告になりうる(細則第2条) | 半年(約24本)が判断の目安 | 所長や担当税理士が話せる事務所 |
| 紹介(金融機関・他士業・既存顧問先) | 0円〜(関係づくりの時間) | 信頼が移った状態の相談。継続しやすい | 税理士法違反の者からの業務のあっ旋は受けられない(綱紀規則第24条) | 不定期 | 地域の金融機関や士業と関係がある事務所 |
※費用は2025〜2026年公開の解説記事・紹介サービスの公開情報の幅です。地域・業務・競合で差があります。
紹介サイトとリスティングは「今まさに比べている人」を拾う手段、SEOと解説動画は「比べる前に名前を覚えてもらう」手段です。リスティング代行の費用構造はリスティング広告代行の費用相場、手段ごとの1件あたりの獲得費用の比べ方は集客代行の費用相場を5系統で比較で解説しています。
「紹介サイトに登録すれば顧問先が増える」は半分だけ正しい|紹介料と顧問の継続で計算する
紹介サイトに登録すれば相談の入口はできます。ただし相談者は複数の事務所から提案を受けるため、比べる材料が顧問料や記帳代行の有無に偏り、得意分野が伝わる前に価格で比較が終わりやすい構造です。
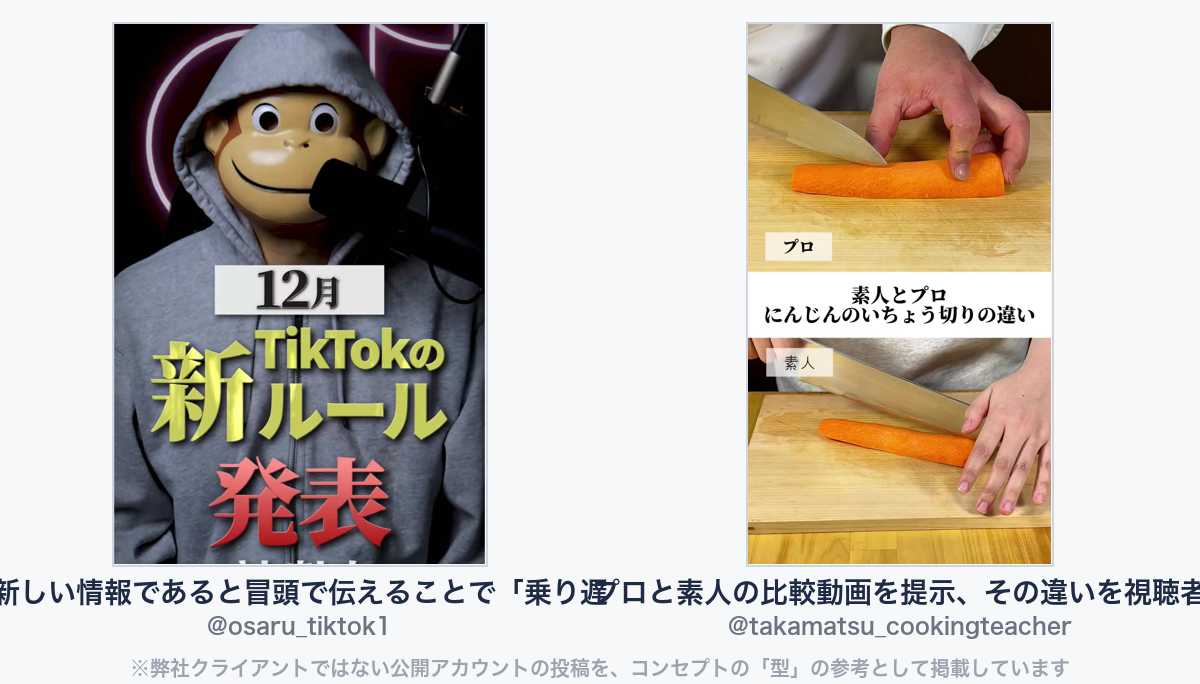
▼このコンセプトの「型」が分かる参考動画(弊社クライアントではない公開アカウント)
・webマーケターの例:「新しい情報であると冒頭で伝えることで「乗り遅れたくない」という人の心理を刺激する」(@osaru_tiktok1)
https://www.tiktok.com/@osaru_tiktok1/video/7578889104125889799
・プロと素人の比較の例:「プロと素人の比較動画を提示、その違いを視聴者に見せて権威付けしつつ、 何が違うの」(@takamatsu_cookingteacher)
https://www.tiktok.com/@takamatsu_cookingteacher/video/7467128173650644231
紹介料も試算しておきます。法人の顧問料を月3万円、決算料を15万円とすると、年間の報酬は51万円です。成果報酬が年間顧問料の30〜75%なら、紹介料は1件15.3万〜38.25万円になります。紹介料が初年度だけにかかる形なら、顧問が5年続けば1年あたりの負担は3万〜7.7万円まで薄まりますが、1年で解約されると初年度の報酬の最大75%が紹介料として残ります。税理士の集客は「何件来たか」ではなく「何年続く顧問先が来たか」で手段を比べるのが、ほかの業種と違う点です。成果報酬の算定対象(決算料やスポット業務を含むか)は契約前に確認してください。費用の目安はショート動画運用代行の料金・事例(サービス詳細)でも公開しています。
弊社が支援した税理士事務所では、前の代行会社の運用で再生数は数万〜数十万回出ていたものの、問い合わせにはつながっていませんでした。発信を顧客の悩みに絞り直したところ、再生数はむしろ下がり、問い合わせは月1〜2件から月13件ほどに増えました。成果は地域・業務で差があります。
商談でお話を伺ったクラウド会計に強い税理士事務所も、新規相談の大半が「会計ソフト名+地域名」の検索経由で、次が金融機関の紹介でした。「何でも見ます」より「この業種・このソフト・この税目なら」と絞った事務所ほど、検索でも紹介でも名前が挙がりやすいのです。
税理士の集客は繁忙期と制度改正で組む|確定申告・インボイス3割特例の発信カレンダー
令和8年9月30日が属する課税期間まで。個人は令和8年分が最後
2027年2月16日〜3月15日
個人事業者の令和9年分・令和10年分(法人は対象外)
控除割合 70%→50%→30%と段階的に縮小
税理士の発信の強みは、相談が増える時期が確定申告と制度改正でほぼ決まっていることです。2026年10月時点では、次の改正がテーマになります。
- 2割特例の終了:国税庁によると、インボイス発行事業者の2割特例は「令和8年9月30日が属する課税期間」までです。個人事業者は令和8年分(2027年2〜3月に申告)が最後の適用になります
- 3割特例の新設:個人事業者は令和9年分・令和10年分の消費税申告で、納付税額を売上税額の3割とできます(法人は対象外)
- 免税事業者からの仕入れの経過措置:令和8年10月〜令和10年9月は70%、令和10年10月〜令和12年9月は50%、令和12年10月〜令和13年9月は30%を控除できます
令和8年分の確定申告期間は2027年2月16日〜3月15日です。繁忙期は撮影の時間が取れないため、10〜12月に「来年の申告で変わること」を撮りためるのが現実的です。
| 時期 | 相談者の関心 | 発信テーマの例 | 狙う相談 |
|---|---|---|---|
| 10〜12月 | 年末調整・改正の影響 | 2割特例の最後の申告と3割特例の違い/免税事業者との取引で70%になる意味 | 個人事業者の顧問・記帳の相談 |
| 1〜3月(確定申告期) | 申告の期限と準備 | 必要書類の集め方/期限に間に合わないときの手順 | スポットの申告依頼(顧問への入口) |
| 4〜6月 | 決算・法人化の検討 | 法人化する前に知る税金/創業融資の受け方 | 法人設立・融資の相談 |
| 7〜9月(閑散期) | 事業計画・節税の考え方 | 決算書の読み方/事業計画書の書き方 | 継続の顧問契約 |
弊社が支援する公認会計士・税理士事務所では、YouTubeのロング動画を月4本、ショート動画を月8本出し、法人化前の税金や創業融資など、相談の手前の疑問を1本1テーマで扱っています。商談でご紹介した公認会計士の事務所の例では、決算書の読み方の解説から公式LINEに誘導し、LINE登録200〜300人に対して個別相談・問い合わせが15〜20件ありました。期間・業務で差があります。
税理士の集客で注意する表現|税理士会の広告細則と紹介の扱い
税理士の広告は、原則として自由です。税理士会の綱紀規則(日税連の準則)第22条は、会員は本会の定めに反する場合を除き広告できるとし、必要な事項を細則で定めています。名古屋税理士会の「業務の広告に関する細則」では、広告を「口頭、書面、電磁的方法その他の方法により自己又は自己の業務に関する情報を開示する行為」と定義しています。SNSの解説動画や自社サイトのコラムも広告になりうる、と考えて作るのが安全です。
細則第3条は、①事実に合致していない広告、②誤導又は誤認のおそれのある広告、③誇大又は過度な期待を抱かせる広告、④困惑させ、又は過度な不安をあおる広告、⑤他の会員又は会員の事務所と比較した広告、⑥法令・会則等に違反する広告、⑦税理士の信用又は品位を損なうおそれのある広告を禁止しています。集客でよく見る表現に当てはめると、次のとおりです。
| よく見る表現 | 該当しうる規定 | 言い換えの方向 |
|---|---|---|
| 「元○○税務署 副署長」などの肩書き | 税務行政庁在職時の具体的役職名は表示できない(第4条第1号) | 実務経験の年数や担当した税目で示す |
| 「○○社の顧問を担当」「この事案を解決」 | 委嘱者の氏名・事案は、書面の同意がなければ表示できない(第4条第2〜4号) | 同意を得た事例か、業種と論点だけの一般的な解説にする |
| 「近隣の事務所より顧問料が安い」 | 他の会員・事務所と比較した広告(第3条第5号) | 自所の報酬の算定方法と含まれる業務を書く |
| 「税務調査で追徴ゼロ」「必ず節税できます」 | 誇大又は過度な期待を抱かせる広告(第3条第3号) | 結果を約束せず、手続きと判断のポイントを説明する |
| 「インボイスで手取りが激減。今すぐ相談を」 | 過度な不安をあおる広告(第3条第4号) | 国税庁の公表内容と影響を受ける条件を正確に示す |
| 面識のない人への承諾のないメール広告 | 細則第8条第2項で禁止 | 投稿で情報を出し、相談は相手から受ける |
広告物と広告方法の記録、同意書面は広告終了から3年間保存する義務もあります(細則第9条)。
綱紀規則第24条は、税理士法第52条・第53条に違反する者(税理士でないのに税理士業務を行う者など)からの業務のあっ旋を受けることを禁じています。公開解説では、正規の紹介サービスはこれに当たらないとする説明が一般的ですが、個別のサービスが問題ないかは契約の中身で判断されます。細則は各税理士会が定めているため、表現や契約は所属の税理士会に確認してください。
税理士の集客の依頼先と見極める質問5つ
| 依頼先 | 費用の形 | 得意な手段 | 注意点 | 向く事務所 |
|---|---|---|---|---|
| 士業特化のWeb制作会社 | 制作費+月額保守 | 自社サイト・SEO | 契約期間とサイトの所有権 | 指名の受け皿になるサイトが無い事務所 |
| リスティング広告の運用代行 | 広告費+運用手数料(広告費の20%前後) | 検索広告 | 繁忙期と閑散期で予算を変えられるか | 相続・設立など単価の高い業務を早く増やしたい事務所 |
| 税理士紹介サービス | 成果報酬または月額掲載 | 相談の取り次ぎ | 算定対象・返金条件・継続課金の有無 | 開業直後の事務所 |
| SNS運用代行(ショート・ロング動画) | 月額または1本単価(弊社は1本7,500円(税込)) | YouTube・Instagram・TikTok | 改正情報の正確さの確認と記録保存の分担 | 所長や担当税理士が話せる事務所 |
広告運用の手数料は、弊社も含め広告費の20%が目安です。契約前に次の5つを聞いてください。
1. 成果の指標は何ですか:再生数やクリック数ではなく、問い合わせ数と顧問契約の数、その継続で報告するか 2. 繁忙期の計画はありますか:確定申告期の前に撮りため、2〜3月に撮影しなくて済む本数の設計か 3. 改正情報は誰が確認しますか:国税庁の公表内容と照らし、最終確認を税理士が行う流れになっているか 4. 広告細則の確認と記録はどうしますか:表現の確認基準があり、動画・台本を3年間保存できる形で納品するか 5. 業種やテーマをどう絞りますか:「何でも見ます」ではなく、得意な業種・会計ソフト・税目から企画を作るか
料金の比べ方はSNS運用代行の料金表は月額で比べないも参考にしてください。
まとめ:税理士の集客は「件数」より「続く顧問先」で選ぶ
- 税理士の集客は、紹介サイト・リスティング・SEO・SNS/YouTube・紹介の5手段を、費用と顧問の継続、広告細則、期間で比べる
- 紹介サイトは入口になるが、複数の事務所と顧問料で比べられやすく、紹介料は初年度の年間顧問料の30〜75%程度。1年で解約されると回収できない
- 2割特例は令和8年9月30日が属する課税期間まで、個人事業者の3割特例は令和9・10年分。10〜12月に改正の解説を撮りため、確定申告期に備える
- 税務署在職時の具体的役職名、同意のない顧問先名・事案、比較広告、過度に不安をあおる表現は細則で注意が示されている
先生の「業種別の解説」動画を、ショート動画1本無料お試しで確かめる
弊社のショート動画運用代行は動画1本あたり7,500円(税込)で、コンセプト設計から台本・撮影ディレクション・編集・投稿・分析まで一気通貫で担います。初期費用0円キャンペーンを実施中で、ショート動画1本の無料お試しも可能です。発注側の作業は「撮影素材の提供・確認・承認」の3点のみで、先生がスマホで数分話した素材を、改正のタイミングと広告細則を踏まえた構成に仕上げます。広告運用を併せてご依頼いただく場合の運用手数料は広告費の20%です。成果は地域・業務で差があります。まずは公式LINEで相談するか、無料相談を予約するから、増やしたい顧問先の業種と今の集客手段をお聞かせください。
動画:【先着10社】動画1本無料制作!SNSマーケティングで集客や採用を成功させる秘訣を特別公開!SNS運用代行の闇を大暴露!
よくある質問(FAQ)
Q1. 紹介サイトはやめたほうがよいですか? やめる必要はありません。開業直後の入口として役立ちます。紹介料の算定対象と顧問の継続年数で採算を計算し、指名の導線を別に持つことをおすすめします。
Q2. 「国税OB」と書いてもよいですか? 細則第4条は、税務行政庁在職時の具体的役職名の表示を禁じています。国税での実務経験の年数や担当した税目を事実で示す形が考えられます。個別の表現は所属の税理士会にご確認ください。
Q3. 顧問先の事例を動画で紹介できますか? 委嘱者の氏名や、現在・過去に扱った事案は、委嘱者の書面による同意がなければ表示できません(細則第4条)。同意を得るか、業種と論点だけの一般的な解説に置き換えてください。
Q4. 確定申告の時期に発信を止めても大丈夫ですか? 10〜12月に撮りためれば、2〜3月は予約投稿で申告の手順や期限の解説を出し続けられます。
執筆者:林健斗(株式会社HolyTech 代表取締役)/SNS運用代行 累計250社以上 ショート動画を軸に店舗・企業のSNSマーケティングを支援。「顧客のその先へ」をミッションに、企画から分析まで一気通貫の運用代行を提供している。
FREE CONSULTATION
SNS運用代行250社のノウハウを
まずは無料でご相談ください
累計250社超の運用実績|お問い合わせから24時間以内に返信
この記事を書いた人
林 健斗(はやし けんと)
株式会社HolyTech 代表取締役
2000年生まれ。大学在学中の2020年にSNSマーケティング事業を起業。再現性の高い運用ノウハウで、1人法人ながら34名の業務委託体制を構築し、累計250社以上へ継続率90%超で支援。漢方ヘッドスパで月間1,100万再生、動画編集スクールで初月640万再生など、業種横断で売上直結の成果を量産。「再生数ではなく売上で見る」を信条に、AI検索時代のSNS運用を提唱している。