動画制作の源泉徴収は「動画だから不要」ではない|作業5種の判定表と請求書の分け方|HolyTech
動画制作の源泉徴収は、成果物ではなく作業の中身で決まります。国税庁の区分(デザイン・原稿・出演・吹込み・映画の撮影や編集)を作業5種に当てはめ、税率10.21%・翌月10日の納付、請求書を作業ごとに分ける理由、判断が分かれる作業の確認先を整理します。
結論から言います。個人に動画制作を頼んだときの源泉徴収は「動画だから全部必要」でも「全部不要」でもありません。国税庁の区分は「動画」という成果物ではなく、デザイン・原稿・出演・吹込み・撮影や編集といった「作業の中身」で分かれています。しかも国税庁は、映画やテレビの撮影・編集を源泉徴収の対象(演出の報酬)に含めています。一方、企業のWeb・SNS向け動画の撮影・編集がこれに当たるかを直接示した国税庁の資料は、本記事の調査範囲では確認できませんでした。だからこそ、発注時に請求書を作業ごとに分けてもらい、判断が分かれる作業は支払い前に税理士・税務署へ確認するのが実務の正解です。
本記事では、SNS運用代行 累計250社以上の株式会社HolyTechが、2026年10月時点の国税庁の公表資料(タックスアンサー・令和8年版「源泉徴収のあらまし」・通達・質疑応答事例)をもとに整理します。一般的な情報整理であり、税務上の助言ではありません。制作費の会計処理は動画制作費の資産計上は「形がないから全額経費」ではないで扱っています。
本記事と併せて、『ショート動画の教科書』を資料ダウンロード(無料)もご活用ください。
動画制作の源泉徴収は「作業の中身」で決まる|作業5種の判定表
| 作業 | 根拠 | 国税庁資料との距離 | 請求書で分ける項目 |
|---|---|---|---|
| デザイン サムネイル・ロゴ・イラスト | 1号 | 例示に近い ロゴ・イラストは例示に近い。サムネイルの名指しは確認できず | デザイン料(点数・単価) |
| 台本・構成 原稿 | 1号 | 当てはめを確認 Web動画の台本の名指しは確認できず。原稿・脚本に当たるか | 台本・構成料 |
| 出演・ナレーション | 1号・4号・5号 | 当てはめを確認 モデル報酬は媒体を問わず例示あり。SNS動画の出演・ナレーションは確認 | 出演料・ナレーション料 |
| 撮影 | 1号・5号 | 判断が分かれる 映画の撮影は5号「演出」に含まれる。税理士・税務署へ確認 | 撮影費(日数・機材費と分ける) |
| 動画編集 カット・テロップ入れ | 5号・1号 | 判断が分かれる 映画の編集は5号「演出」、テレビ用テロップはデザインの報酬。税理士・税務署へ確認 | 編集費(本数・単価) |
所得税法204条1項は、個人(居住者)に支払う報酬のうち、源泉徴収が必要なものを号ごとに列挙しています。動画制作に関係するのは主に1号(原稿・デザイン・吹込み等)、4号(モデル等)、5号(映画・演劇・テレビ放送等の出演や演出)です。国税庁の資料で確認できた区分を、動画制作の作業5種に当てはめます。
| 作業 | 国税庁で確認できた区分 | 根拠 | Web・SNS向け動画での扱い | 請求書で分けるべき項目 |
|---|---|---|---|---|
| デザイン(サムネイル・ロゴ・イラスト) | グラフィックデザイン(広告、ポスター、包装紙等)はデザインの報酬。広告ポスター用のイラストもデザインの報酬とする質疑応答事例あり | 1号・所基通204-7 | ロゴ・イラストは例示に近い。サムネイル画像を名指しした資料は確認できず | デザイン料(点数・単価) |
| 台本・構成(原稿) | 原稿料、演劇・演芸の台本、映画のシノプス(筋書)料、映画・演劇・演芸等の脚本 | 1号 | Web動画の台本を名指しした資料は確認できず。原稿・脚本に当たるかを確認 | 台本・構成料 |
| 出演・ナレーション | モデルへの報酬(4号)、映画・テレビ放送等の出演(5号)、テープ等の吹込料・映画フィルムのナレーションの吹き込み(1号) | 1号・4号・5号 | モデル報酬は媒体を問わず例示あり。SNS動画の出演・ナレーション音声は当てはめを確認 | 出演料・ナレーション料 |
| 撮影 | 写真は「雑誌、広告その他の印刷物に掲載するための写真」。映画の撮影は5号の「演出」に含まれる | 1号・5号(所令320④) | 判断が分かれるため税理士・税務署へ確認 | 撮影費(日数・機材費と分ける) |
| 動画編集(カット・テロップ入れ) | 映画の編集は5号の「演出」に含まれる。テレビ放映用テロップの文字等の制作はデザインの報酬とする質疑応答事例あり | 5号・1号 | 判断が分かれるため税理士・税務署へ確認 | 編集費(本数・単価) |
税率は5作業とも同じで、1回に支払う金額が100万円以下なら10.21%、超える部分は20.42%です。
1本の見積もりに「例示に当たる作業」と「当てはめを確認すべき作業」が混ざるため、「一式15万円」の請求書ではどの金額に源泉徴収をかけるか決められません。
「撮影・編集は源泉徴収不要」とは言い切れない|国税庁が示す映画の撮影・編集との境目
実務では「デザインや原稿は必要、編集や撮影は不要」と説明されることがありますが、国税庁の資料を読むと単純すぎる整理です。
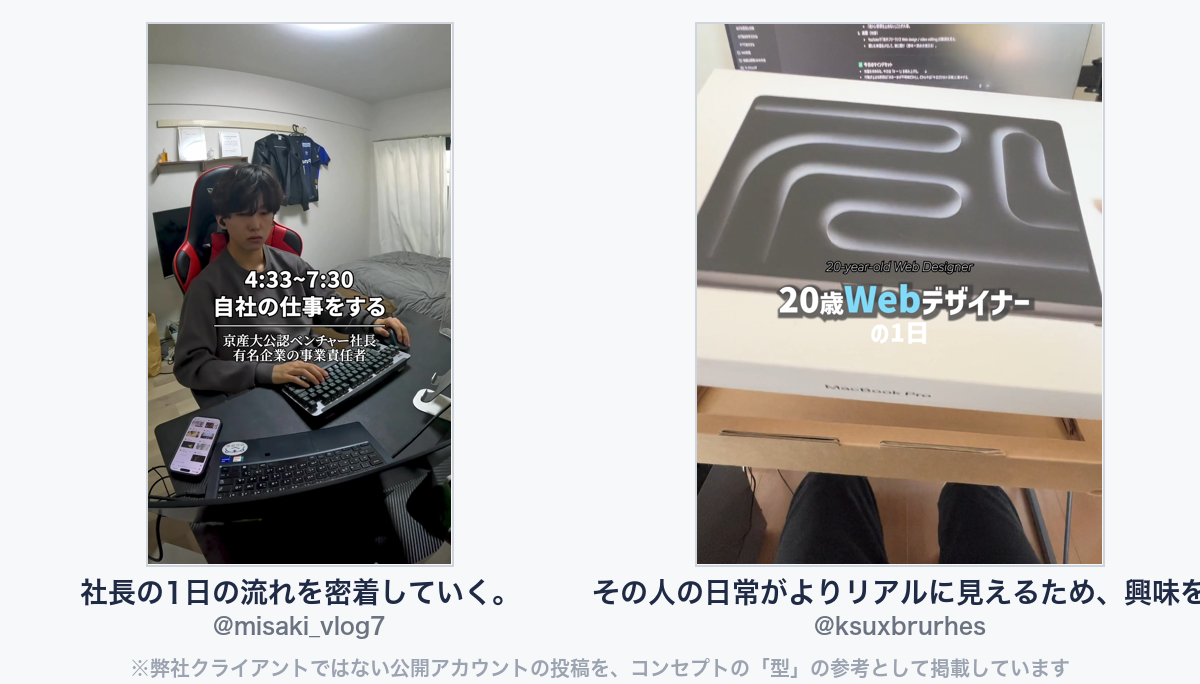
▼このコンセプトの「型」が分かる参考動画(弊社クライアントではない公開アカウント)
・社長の例:「社長の1日の流れを密着していく。」(@misaki_vlog7)
https://www.tiktok.com/@misaki_vlog7/video/7571308736694734101
・Vlogの例:「その人の日常がよりリアルに見えるため、興味をひきやすい。 自分以外の人生をのぞき」(@ksuxbrurhes)
https://www.tiktok.com/@ksuxbrurhes/video/7542270773327744264
- 5号の「演出」には撮影と編集が入る:令和8年版「源泉徴収のあらまし」は、5号の「演出の報酬・料金」に「指揮、監督、映画や演劇の製作、振付け、舞台装置、照明、撮影、演奏、録音、編集、美粧又は考証」の報酬が含まれると示しています。所得税基本通達204-26も、映画・演劇の製作・編集の報酬に監修料(カット料)や選曲料を含めています
- テレビ用のテロップはデザインの報酬:国税庁の質疑応答事例は、テレビ放映に使うテロップの文字等の制作を個人に外注した場合、その代金は「デザインの報酬として源泉徴収の必要があります」と回答しています
- 写真は「印刷物に掲載するため」の写真:1号の写真の報酬は、雑誌・広告その他の印刷物に掲載するための写真です。Webや動画のための撮影は、この例示の文言には入っていません
ただ、いずれも「映画」「テレビ放送」「印刷物」を前提にした表現で、企業の採用動画やSNSのショート動画の撮影・編集・テロップ入れに当てはまるかを直接述べた国税庁の資料は確認できませんでした。だからこそ「不要」と決めつけず、判断が分かれるため、初回の支払い前に顧問税理士または所轄税務署に確認するのが安全です。
もう1つ、国税庁の通達(所基通204-28の3)は、映画の製作を依頼して製作者に支払う対価は、中に出演料が含まれていても5号の報酬に当たらず、製作者が出演者に払うときに源泉徴収する、と整理しています。出演者に直接払うのか、制作者にまとめて払うのかで源泉徴収する人が変わるため、契約の形も確認対象です。
源泉徴収税額の計算と納付期限|10.21%・翌月10日、納期の特例は使えない
デザイン料3万円 → 3,063円
支払った月の翌月10日(納期の特例は対象外)
合計2.1%は変わらず、10.21%・20.42%のまま
源泉徴収が必要な報酬の計算と納付は、国税庁のタックスアンサー(No.2795)で次のように示されています。
| 項目 | 国税庁の公表内容 | 動画制作の外注での注意点 |
|---|---|---|
| 税率 | 100万円以下:支払金額×10.21%/100万円超:(支払金額−100万円)×20.42%+102,100円(1円未満切り捨て) | 「1回に支払う金額」で判定。例:デザイン料3万円なら3,063円、150万円なら204,200円 |
| 2027年以後 | 防衛特別所得税(所得税額の1%)が創設され、復興特別所得税は1.1%に。合計2.1%は変わらず、計算方法に変更なし | 10.21%・20.42%のまま計算できる |
| 消費税 | 原則は税込金額が対象。請求書で報酬と消費税等の額が明確に区分されていれば、報酬の額だけを対象にしてよい | インボイス(適格請求書)でなくても、区分されていればよい(国税庁通達・インボイス制度後も変更なし) |
| 交通費・宿泊費 | 支払者が交通機関・ホテル等に直接払い、通常必要な範囲なら報酬に含めなくてよい | 撮影の出張費を本人に渡すと、原則として報酬に含まれる |
| 納付期限 | 支払った月の翌月10日まで | 原稿料・講演料等は「納期の特例の対象とはなりません」(No.2795) |
誤解が多いのが納期の特例です。給与の支給人員が常時10人未満の会社は半年分をまとめて納められますが、国税庁(No.2505)は対象を「給与や退職金」と「税理士、弁護士、司法書士などの一定の報酬」に限っています。デザイン料・原稿料・出演料などは対象外で、特例の承認を受けている会社でも、支払った月の翌月10日までに納付が必要です。給与分を半年ごとに納める小規模な会社ほど、外注分の納付漏れに注意してください。
なお、支払者が給与を支払っていない個人の場合は、ホステス等への報酬を除き源泉徴収は不要とされています(所得税法204条2項2号)。
発注時に請求書で分けてもらう5項目|見極める質問
・報酬と消費税の区分
・相手が個人か法人か
・出演者への支払い方
・交通費・機材費の払い方
支払い直前に「一式」の請求書を見ても判断できません。発注時に次の5点を確認してください。
| 確認すること | なぜ必要か | 聞き方の例 |
|---|---|---|
| 作業ごとの金額 | デザイン・台本・出演・撮影・編集で国税庁の区分が違う | 「台本・撮影・編集・サムネイルを別の行にできますか」 |
| 報酬と消費税の区分 | 区分されていれば税抜の報酬額だけが対象になる | 「報酬と消費税額を分けて記載できますか」 |
| 相手が個人か法人か | 法人への支払いは、動画制作の報酬なら原則として源泉徴収の対象外 | 「請求元は個人事業主ですか、法人ですか」 |
| 出演者への支払い方 | 出演者に直接払うか、制作者にまとめて払うかで源泉徴収する人が変わる | 「出演料はどなたから出演者に支払いますか」 |
| 交通費・機材費の払い方 | 会社がホテル等に直接払えば報酬に含めなくてよい | 「出張費は実費精算ですか、こちらで手配しますか」 |
源泉徴収をすると振込額は請求額より少なくなります。対象の報酬が税抜3万円なら3,063円を差し引いて振り込み、翌月10日までに納付します。事前に「源泉徴収をして振り込む」と伝えておくと、入金額の問い合わせを防げます。弊社の料金体系はショート動画運用代行の詳細(初期費用0円・1本無料お試し)にまとめています。
弊社が商談した不動産関連の企業も「内製で始め、編集だけ・撮影だけの部分的な外注から広げる」と話していました。作業単位の外注が増えるほど、判定の回数も増えます。
動画制作の源泉徴収を減らす発注先の選び方|個人・法人・本数型の比較
国税庁(No.2792)は、内国法人への支払いで源泉徴収が必要なものを「馬主である法人に支払う競馬の賞金」に限っています。法人の制作会社・運用代行会社に払う動画制作の報酬は、原則として対象外です。外注を検討する場合はショート動画運用代行サービスの詳細(初期費用0円・1本無料お試し)も参考にしてください。
| 発注先 | 源泉徴収の事務 | その他の事務 | 向いている会社 |
|---|---|---|---|
| 個人に作業ごとに依頼(編集だけ・撮影だけ) | 作業ごとに判定。迷う作業は税理士に確認 | フリーランス法の取引条件の明示 | 社内にディレクターがいて、作業を分けて管理できる |
| 個人に1本まるごと依頼 | 「一式」だと判定できない。作業別の内訳が必要 | 同上。出演者への支払い方の確認 | 少本数で、信頼できる個人がいる |
| 法人の映像制作会社 | 原則不要 | 見積もりの比較・契約書 | 1本の完成度を重視する会社紹介・採用動画 |
| 法人の本数型運用代行 | 原則不要 | 月次の確認・承認 | 短尺動画を毎月続けて出したい |
| 社員で内製 | 給与の源泉徴収(年末調整)に含まれる | 採用・教育の工数 | 月の本数が多く、人を育てる余力がある |
もう1つの事務がフリーランス法(2024年11月1日施行)です。公正取引委員会は、従業員を使用している発注事業者がフリーランスに業務委託する場合、取引条件を書面またはメール等で直ちに明示し、報酬の支払期日を「発注した物品等を受け取った日から数えて60日以内のできる限り短い期間内」で定めて支払う義務を示しています。個人への外注は「判定・明示・期日管理」の3つの事務が発生します。
弊社のショート動画運用代行(法人)は1本7,500円(税込)で、源泉徴収の事務は発生しません。ただし比較軸の1つにすぎず、1本の作品性を重視するなら個人のクリエイターや映像制作会社が向きます。社内に人を置くかの判断は動画編集者の採用は月40本未満なら外注が安いで比べています。上場保育事業者は広報部4名の内製を残したまま、認知獲得のショート動画だけを外部化し、平均再生回数が約5,000回から約30,000回(約6倍)になりました(成果は業種・商圏で差があります)。事務の手間と成果の両方で発注先を選んでください。
まとめ:動画制作の源泉徴収は作業ごとに判定し、迷うものは税理士に
- 動画制作の源泉徴収は成果物ではなく作業の中身(デザイン・原稿・出演・吹込み・撮影や編集)で決まる
- 国税庁は映画の撮影・編集を5号の「演出」に含める。Web・SNS向け動画への当てはめは判断が分かれるため税理士・税務署に確認する
- 税率は100万円以下10.21%・超える部分20.42%(2027年以後も同じ)。納付は支払った月の翌月10日まで。デザイン料・原稿料・出演料などに納期の特例は使えない
- 請求書は作業ごと・報酬と消費税を分けてもらう。法人への支払いは原則として源泉徴収の対象外
- 個人への外注はフリーランス法の条件明示・60日以内の支払期日も守る
源泉徴収の事務を増やさずに短尺動画を続けるなら、1本7,500円・1本無料お試しで
弊社のショート動画運用代行は動画1本あたり7,500円(税込)で、コンセプト設計・台本・撮影ディレクション・編集・投稿・分析まで一気通貫です(月10本・4ヶ月から)。請求元は法人のため、作業ごとの源泉徴収の判定は発生しません。初期費用0円キャンペーンを実施中で、ショート動画1本の無料お試しも可能です。発注側の作業は「撮影素材の提供・確認・承認」の3点のみです。成果は業種・商圏で差があります。税務の個別判断は貴社の顧問税理士にご確認ください。補助金を使った発注を検討中の方は動画制作の補助金は「実質半額」で考えないもあわせてご覧ください。まずは公式LINEで相談するか、無料相談を予約するから、本数と用途をお聞かせください。
動画:【先着10社】動画1本無料制作!SNSマーケティングで集客や採用を成功させる秘訣を特別公開!SNS運用代行の闇を大暴露!
よくある質問(FAQ)
Q1. 個人の動画編集者に支払う編集費は源泉徴収が必要ですか? 国税庁は映画の編集を5号の「演出の報酬」に含め、テレビ放映用テロップの制作をデザインの報酬としています。一方、Web・SNS向け動画の編集に当てはまるかを直接示した国税庁の資料は確認できませんでした。判断が分かれるため、初回の支払い前に顧問税理士または所轄税務署に確認してください。
Q2. 源泉徴収の税率はいくらですか?2027年から変わりますか? 同一人に1回に支払う金額が100万円以下なら10.21%、100万円を超える部分は20.42%です。2027年1月以後は防衛特別所得税(1%)と復興特別所得税(1.1%)の合計2.1%になりますが、合計は改正前と同じで、国税庁は計算方法に変更はないとしています。
Q3. 納期の特例を受けていれば、外注の源泉税も半年ごとに納められますか? 納められません。納期の特例の対象は給与・退職金と、税理士・弁護士・司法書士などの一定の報酬に限られます。デザイン料・原稿料・出演料などは、支払った月の翌月10日までに納付します。
Q4. 相手がインボイス未登録(免税事業者)の場合、消費税込みの金額で源泉徴収しますか? 請求書で報酬の額と消費税等の額が明確に区分されていれば、報酬の額だけを源泉徴収の対象にしてよい、と国税庁は示しています。この請求書はインボイス(適格請求書)である必要はありません。区分されていない場合は、税込金額が対象です。
Q5. 制作会社(法人)に頼めば源泉徴収はいりませんか? 内国法人への支払いで源泉徴収が必要なのは、国税庁のタックスアンサーでは馬主である法人への競馬の賞金に限られているため、動画制作の報酬は原則として対象外です。ただし、出演者などに直接支払う部分がある場合は、その支払いについて別に確認が必要です。
執筆者:林健斗(株式会社HolyTech 代表取締役)/SNS運用代行 累計250社以上 ショート動画を軸に店舗・企業のSNSマーケティングを支援。「顧客のその先へ」をミッションに、企画から分析まで一気通貫の運用代行を提供している。
FREE CONSULTATION
SNS運用代行250社のノウハウを
まずは無料でご相談ください
累計250社超の運用実績|お問い合わせから24時間以内に返信
この記事を書いた人
林 健斗(はやし けんと)
株式会社HolyTech 代表取締役
2000年生まれ。大学在学中の2020年にSNSマーケティング事業を起業。再現性の高い運用ノウハウで、1人法人ながら34名の業務委託体制を構築し、累計250社以上へ継続率90%超で支援。漢方ヘッドスパで月間1,100万再生、動画編集スクールで初月640万再生など、業種横断で売上直結の成果を量産。「再生数ではなく売上で見る」を信条に、AI検索時代のSNS運用を提唱している。