税理士事務所のYouTube運用代行は節税ネタで選ばない|依頼先5分岐の月額相場と改正対応|HolyTech
目次
- 税理士事務所のYouTube運用代行の依頼先5分岐|月額×出演者×広告細則×改正対応の比較表
- 「節税ネタで再生数を稼げば顧問契約が増える」は誤り|想定顧客を絞った解説と所長の考えで選ばれる
- 税制改正のたびに古い動画をどう扱うか|注釈・差し替え・非公開と記録の保存
- 税理士事務所のYouTube運用代行に聞く質問5つ|想定顧客・所長の考え・改正・表示・導線
- 税理士事務所のYouTube運用代行を頼むべき事務所・頼まなくてよい事務所
- 頼むべき事務所
- 頼まなくてよい事務所
- まとめ:税理士事務所のYouTube運用代行は「誰に向けるか」と「改正時の管理」で選ぶ
- 所長が話すショート動画1本を無料で試し、自所の数字で判断してください
- よくある質問(FAQ)
税理士事務所のYouTube運用代行を、士業特化/総合YouTube代行/動画制作会社/編集のみのフリーランス/所長出演+内製の5分岐で比較。月額の公開相場、税理士会の広告細則への配慮、税制改正時の古い動画の扱い、顧問契約までの導線、契約前に聞く質問5つを整理。運用を任せる選択肢はショート動画運用代行の料金・事例(サービス詳細)で確認できます。
結論から言います。税理士事務所のYouTube運用代行は、節税ネタで再生数を稼ぐ会社を選ぶと、再生は増えても顧問契約は増えません。節税の動画を見る人の多くは「自分で調べて済ませたい層」です。契約につながるのは、想定顧客(業種・年商)を絞った解説と、所長の考え方が伝わる動画です。代行会社は「税制改正のたびに古い動画をどう扱うか」を決めているかで選んでください。
YouTube運用代行の公開相場は、業種を問わない中心帯で月20万〜60万円です。動画制作会社に長尺を頼むと1本5万〜20万円、一気通貫で任せると月50万〜150万円以上の例もあります(2026年公開の各社解説と弊社調べ)。税理士事務所の場合は、これに「税理士会の広告の規定」と「改正のたびに情報が古くなる」という2つの事情が加わります。
本記事は代行会社の実名ランキングを作らず、SNS運用代行 累計250社以上の株式会社HolyTechが、税理士会の公開資料と支援実績(業種属性化)をもとに整理します。税の個別の判断には触れません。
本記事と併せて、『ショート動画の教科書』を資料ダウンロード(無料)もご活用ください。
税理士事務所のYouTube運用代行の依頼先5分岐|月額×出演者×広告細則×改正対応の比較表
士業に絞った公開相場は確認できず。月20万〜60万円を目安に見積もりで確認
人件費のみ(機材数万円〜)。繁忙期に止まりやすい
| 依頼先 | 月額の幅(公開相場・2026年) | 出演者(所長・職員) | 税理士会の広告規定への配慮 | 税制改正時の古い動画の扱い | 顧問契約までの導線 | 向く事務所 |
|---|---|---|---|---|---|---|
| 士業特化のYouTube運用代行 | 士業に絞った公開相場は確認できず。総合型と同じ月20万〜60万円を目安に見積もりで確認 | 所長出演の型を持つ会社が多い | 細則の知見に期待できるが会社差が大きい。確認の分担を契約前に決める | 決めている会社と決めていない会社がある。質問3で確認 | 無料相談・LINEまで設計する会社が多い | 法人顧問を増やしたい中規模以上の事務所 |
| 総合YouTube運用代行 | 企画・運用で月20万〜40万円、一気通貫は月50万〜150万円以上 | チャンネル設計は得意。所長の考えの引き出しは事務所側で補う | 業種の規定は事務所側の確認が前提になりやすい | 契約範囲外になりやすい | チャンネル登録・再生数の報告が中心になりやすい | 本部にマーケ担当がいる税理士法人 |
| 動画制作会社(制作のみ) | 1本5万〜20万円、月4本で月20万〜80万円 | 撮影日に合わせて出演 | 台本の表現確認は事務所側 | 制作後の管理は事務所側 | 別途設計が必要 | 事務所紹介や採用動画を数本だけ作りたい事務所 |
| 編集のみのフリーランス | 1本1万〜10万円、月4本で月4万〜40万円 | 企画・出演の設計は事務所側 | 事務所側 | 事務所側 | 事務所側 | 企画と台本を所長が自分で持てる事務所 |
| 所長出演+内製 | 人件費のみ(機材数万円〜) | 所長・職員 | 所長が直接確認できる | 所長が判断できるが、繁忙期に止まりやすい | 自分で設計 | 確定申告期も発信の時間を取れる事務所 |
| 弊社(比較軸の1つ) | ショート動画1本7,500円(税込)×月10本以上。初期費用0円 | 所長がスマホで数分話す素材を、台本・撮影指示から用意 | 台本段階で表現を確認。最終の公開判断と税務の内容確認は税理士 | 改正時の注釈・差し替え候補を分析時に洗い出す | ショート→教育用の1本→公式LINE→無料相談 | 所長が話せる個人〜中規模の事務所 |
相場は出典で揺れます。費用の内訳はYouTube運用代行の費用相場は月20〜60万円、業種を問わない4類型の比較はYouTube運用代行のおすすめは登録者数で選ばないにまとめました。同じ月額なら「誰に向けた動画を何本作るか」と「改正のときに誰が動くか」で比べてください。
「節税ネタで再生数を稼げば顧問契約が増える」は誤り|想定顧客を絞った解説と所長の考えで選ばれる
本記事の訂正ポイントです。「税理士のYouTubeは節税ネタで再生数を稼げば顧問契約が増える」は誤りです。節税ネタは再生されやすい一方、視聴者の多くは自分で調べて済ませたい層で、顧問契約には来にくい。契約につながるのは「想定顧客(業種・年商)を絞った解説」と所長の人柄・考え方です。
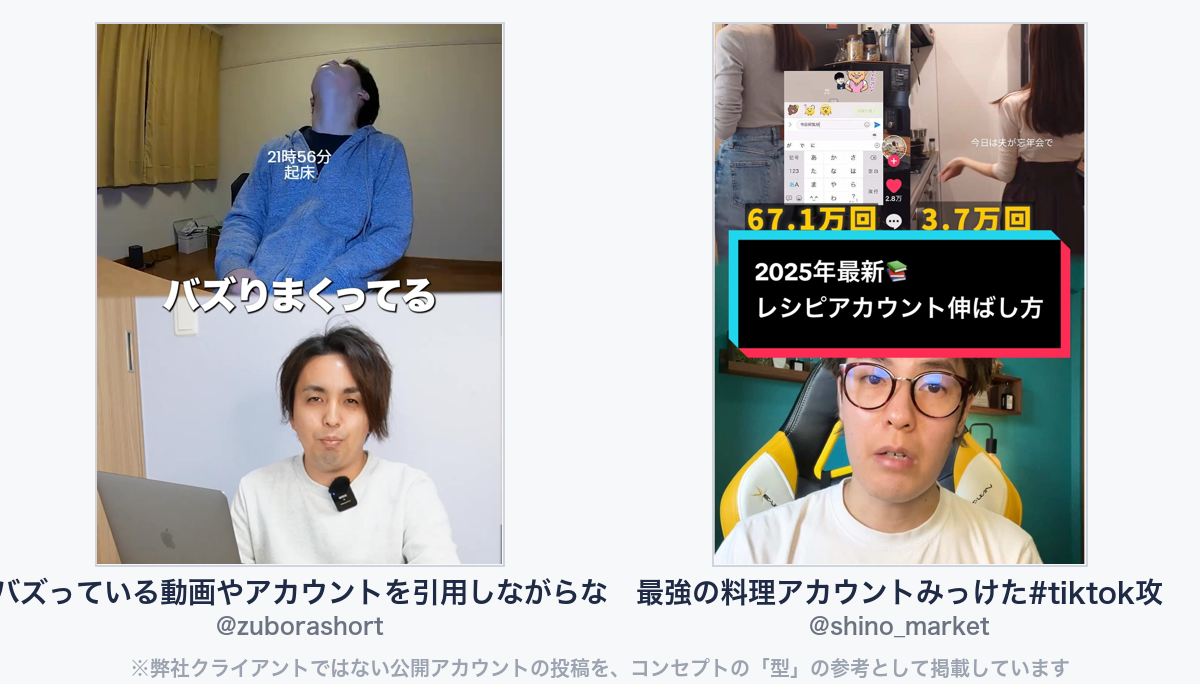
▼このコンセプトの「型」が分かる参考動画(弊社クライアントではない公開アカウント)
・ショート動画分析の例:「バズっている動画やアカウントを引用しながらなぜこの動画がバズっているのか説明する」(@zuborashort)
https://www.tiktok.com/@zuborashort/video/7598123437726518548
・sns分析の例:「最強の料理アカウントみっけた#tiktok攻略 #snsマーケティング #ビジネ」(@shino_market)
https://www.tiktok.com/@shino_market/video/7479035565300567314
弊社が依頼を受けた税理士事務所では、前の代行会社が「バズれば何でもよい」という方針で、再生数は数万〜数十万回出ていたものの、問い合わせにはつながっていませんでした。発信を想定顧客の悩みに絞り直した結果、再生数はむしろ下がり、問い合わせは月1〜2件から月13件ほどに増えています(費用は変えずに。成果は地域・業務で差があります)。集客手段全体の比べ方は税理士の集客は「紹介サイトの件数」で選ばないで扱っています。
他社の運用代行から弊社に切り替えた公認会計士・税理士事務所では、ロング動画月4本・ショート動画月8本(ショートはTikTokとYouTubeに同じ素材)で運用しています。台本づくりで所長が最も嫌ったのは「一般論の台本は誰でも言える」ことでした。そこで台本ごとに「節税より現金を増やす」という所長独自の考えを入れ、そこから無料相談(決算書のレビュー会)への案内につなげています。外注を検討する場合はショート動画運用代行サービスの詳細(初期費用0円・1本無料お試し)も参考にしてください。
| 企画の型 | 例 | 来やすい視聴者 | 顧問契約との距離 |
|---|---|---|---|
| 節税ネタ・時事の制度解説 | 「○○の壁」「誰でもできる節税○選」 | 自分で手続きしたい個人。比べる相手は他の解説動画 | 遠い。情報が古くなるのも早い |
| 想定顧客を絞った解説 | 「年商1億円前後の建設業が法人化前に確認すること」 | 業種・規模が近い経営者 | 近い。「この先生は自社の業種を知っている」と伝わる |
| 所長の考え方・判断基準 | 「節税ばかり勧める税理士を選ばない理由」 | 税理士の乗り換えを考える経営者 | 近い。価格以外で選ばれる理由になる |
| 相談の様子(同意を取った再現) | 決算書を一緒に読む様子 | 初めて顧問を探す経営者 | 近い。相談の流れが想像できる |
時事ネタは冒頭3秒の引きが弱くなりやすく、公開が遅れると価値が落ちます。節税・時事は月の一部にとどめ、軸は「誰の悩みに答えるか」を決めた解説に置くのが、再生数より問い合わせを取る配分です。なお、相談の様子を使う場合、弊社の運用では相談者の名前を音声と字幕から伏せ、声の加工も行いました。
ショート動画の長さにも注意が必要です。YouTubeヘルプでは、2024年10月15日以降にアップロードされた縦型または正方形で3分以内の動画がショートに分類されます。上記の事務所でも、3分を超えた1本はショートとして扱われませんでした。ショートで出すなら3分以内に収めます。
税制改正のたびに古い動画をどう扱うか|注釈・差し替え・非公開と記録の保存
税理士のYouTubeが他業種と違うのは、正しかった動画が、改正で古くなることです。たとえば令和7年度税制改正では、給与所得控除の最低保障額が55万円から65万円に引き上げられ、令和7年分以後の所得税に適用されています。それ以前の「年収の壁」の解説動画は、数字がそのままでは古い情報になります。
日本税理士会連合会の運用指針(名古屋税理士会「綱紀のしおり」掲載)では、広告を「自己又は自己の業務に関する情報を開示する行為」と広くとらえ、インターネット等の広告は「納税者を恣意的に誘導しやすいこと、拡散しやすいこと等の特徴があるため、他の媒体による広告よりも注意が必要」としています。解説動画も広告に当たりうる前提で、次の段取りを代行会社と決めておきます(表の条番号は同会の「業務の広告に関する細則」)。
| 場面 | 公開資料で確認できた範囲 | 動画・チャンネルでの段取り |
|---|---|---|
| 改正で数字が古くなった | 細則第3条は「事実に合致していない広告」「誤導又は誤認のおそれのある広告」を禁止 | 改正の公表時に該当動画を洗い出し、概要欄と固定コメントに「○年分までの情報です」と注釈。影響が大きい動画は差し替えか非公開にする |
| 動画を差し替える | 運用指針は、ホームページの広告は書き換えるたびに書き換え前のデータを保存する必要があるとしている。細則第9条は広告終了から3年間の保存を定める | 差し替え前の動画・台本・公開日を代行会社から受け取り、事務所で保管する |
| 誰が話しているかの表示 | 細則第7条は、広告中に氏名又は名称と、所属する税理士会の会員である旨の表示を求めている | チャンネルの概要と各動画の概要欄に、所長名・事務所名・所属税理士会を入れる |
| コメント欄の個別質問 | 税理士法第52条は、税理士又は税理士法人でない者の税理士業務を禁じる。国税庁は税務相談を税理士業務に含め、有償であることを要しないと説明 | 代行会社や資格のない職員が個別の税務の質問に答えると、税務相談に該当するおそれがある。個別の回答はせず、無料相談の窓口へ案内する定型文を用意する |
| 再生数の見方 | YouTubeは2026年8月24日から、全形式で再生開始時点を1回と数える仕様に変更(各社報道) | 変更前後の再生数を単純に比べない。報告は問い合わせ・LINE登録・相談数を主にする |
細則は各税理士会が定めているため、表現や運用は所属の税理士会に確認してください。再生数の仕様変更の詳細はYouTube再生回数がカウントされない理由で解説しています。
税理士事務所のYouTube運用代行に聞く質問5つ|想定顧客・所長の考え・改正・表示・導線
| 質問 | 良い答え | 注意する答え |
|---|---|---|
| 1. 誰に向けた動画を、月何本作るか | 業種・規模を絞った企画と本数の配分を出せる | 「まず節税ネタで再生を取りましょう」 |
| 2. 所長の考え方を台本にどう入れるか | ヒアリングで判断基準を聞き、台本ごとに入れる手順がある | 一般的な解説の台本を読み上げるだけ |
| 3. 税制改正時、古い動画をどう扱うか | 洗い出し・注釈・差し替え・非公開の基準と、差し替え前データの引き渡しがある | 「公開後のことは契約外です」 |
| 4. 広告規定とコメント欄の質問を誰がどう扱うか | 表示事項の確認手順と、相談窓口へ案内する定型文がある | 「コメントにはこちらで答えておきます」 |
| 5. 顧問契約まで何を数えて報告するか | プロフィール遷移・LINE登録・無料相談・顧問契約で報告 | 報告が再生数・登録者数のみ |
| 質問 | 良い答え | 注意する答え |
|---|---|---|
| 1. 誰に向けた動画を、月何本作りますか | 「建設業・年商1億円前後」のように業種・規模を絞った企画と本数の配分を出せる | 「まず節税ネタで再生を取りましょう」で、想定顧客の話が出ない |
| 2. 所長の考え方を、台本にどう入れますか | 事前のヒアリングで判断基準を聞き、台本ごとに入れる手順がある | 一般的な解説の台本を読み上げるだけ |
| 3. 税制改正のとき、古い動画をどう扱いますか | 該当動画の洗い出し・注釈・差し替え・非公開の基準と、差し替え前データの引き渡しがある | 「公開後のことは契約外です」 |
| 4. 税理士会の広告規定と、コメント欄の質問を誰がどう扱いますか | 表示事項の確認手順と、個別質問を相談窓口へ案内する定型文がある | 「コメントにはこちらで答えておきます」 |
| 5. 再生から顧問契約まで、何を数えて報告しますか | プロフィール遷移・LINE登録・無料相談・顧問契約で報告する | 報告が再生数・登録者数のみ |
質問1と3に具体的に答えられる会社は多くありません。答えが抽象的なら、資料ではなく自所で1本試し、自所の数字で判断するのが確実です。
税理士事務所のYouTube運用代行を頼むべき事務所・頼まなくてよい事務所
頼むべき事務所
- 得意な業種・規模・税目があり、そこに向けて顧問先を増やしたい
- 所長か担当税理士が、月に数回・数分ずつカメラの前で話せる
- 確定申告期に撮影が止まるため、撮りためと投稿の管理を外に任せたい
頼まなくてよい事務所
- 紹介だけで顧問先が足りており、受け入れの人手が先に不足している
- 誰も出演できず、顔も声も出さない運用もしたくない(この場合は事務所紹介の動画を制作会社に数本だけ頼む形で足ります)
- 改正時の動画の確認を、税理士の誰も担えない
まとめ:税理士事務所のYouTube運用代行は「誰に向けるか」と「改正時の管理」で選ぶ
- 依頼先は5分岐。公開相場は中心帯で月20万〜60万円、制作のみは1本5万〜20万円と幅がある
- 節税ネタは再生されても顧問契約に遠い。想定顧客(業種・年商)を絞った解説と所長の考え方で選ばれる
- 改正で古くなった動画は注釈・差し替え・非公開で扱い、差し替え前のデータを保存する。表示事項とコメント欄の扱いも決めておく
- 見極めは質問5つ。最初に「誰に向けた動画を何本作るか」を聞く
所長が話すショート動画1本を無料で試し、自所の数字で判断してください
弊社のショート動画運用代行は、企画・台本・撮影ディレクション・編集・投稿・分析を動画1本あたり7,500円(税込)で一気通貫にし、初期費用0円キャンペーンを実施中です。契約は月10本以上・4ヶ月以上、発注側の作業は「撮影素材の提供・確認・承認」の3点のみ。所長がスマホで数分話した素材を、想定顧客を絞った台本に仕上げ、YouTubeショート・TikTok・Instagramへ出せます。質問5つへの答えは、営業資料ではなくショート動画1本の無料お試しで確かめてください(成果は地域・業務で差があります)。ご相談は公式LINEまたはオンライン相談の予約から承ります。
動画:【先着10社】動画1本無料制作!SNSマーケティングで集客や採用を成功させる秘訣を特別公開!SNS運用代行の闇を大暴露!
よくある質問(FAQ)
Q1. 税理士事務所向けのYouTube運用代行の費用はいくらですか? 業種を問わない公開相場の中心帯は月20万〜60万円です。士業に特化した公開相場は確認できなかったため、見積もりで本数と工程を揃えて比べてください。弊社はショート動画1本7,500円(税込)×月10本以上・初期費用0円です。
Q2. 士業特化の代行会社を選ぶべきですか? 特化型は所長出演の型を持つ会社が多い一方、月額は高めになりやすいです。特化かどうかより、「誰に向けた動画を作るか」と「改正時に古い動画をどう扱うか」に具体的に答えられるかで選んでください。
Q3. 節税の動画は作らないほうがよいのですか? 作ってもかまいません。ただし節税・時事は再生の入口として月の一部にとどめ、軸は想定顧客の悩みに答える解説と所長の考え方に置くと、問い合わせにつながりやすくなります。
Q4. 税制改正で古くなった動画は削除すべきですか? 一律に削除する必要はありません。影響の小さい動画は概要欄・固定コメントに注釈を入れ、数字が大きく変わった動画は差し替えか非公開にします。差し替え前のデータは保存し、扱いは所属の税理士会の規定で確認してください。
Q5. YouTubeのコメントで税金の質問が来たら、代行会社が答えてよいですか? 税理士法第52条は税理士でない者の税理士業務を禁じており、国税庁は税務相談を税理士業務に含めています。個別の質問には答えず、事務所の相談窓口へ案内する定型文を用意する運用をおすすめします。
執筆者:林健斗(株式会社HolyTech 代表取締役)/SNS運用代行 累計250社以上 ショート動画を軸に店舗・企業のSNSマーケティングを支援。「顧客のその先へ」をミッションに、企画から分析まで一気通貫の運用代行を提供している。
FREE CONSULTATION
SNS運用代行250社のノウハウを
まずは無料でご相談ください
累計250社超の運用実績|お問い合わせから24時間以内に返信
この記事を書いた人
林 健斗(はやし けんと)
株式会社HolyTech 代表取締役
2000年生まれ。大学在学中の2020年にSNSマーケティング事業を起業。再現性の高い運用ノウハウで、1人法人ながら34名の業務委託体制を構築し、累計250社以上へ継続率90%超で支援。漢方ヘッドスパで月間1,100万再生、動画編集スクールで初月640万再生など、業種横断で売上直結の成果を量産。「再生数ではなく売上で見る」を信条に、AI検索時代のSNS運用を提唱している。