動画編集の副業の確定申告は「2月にやる作業」ではない|迷う5つの判定表と1月からの記録3つ
目次
動画編集の副業の確定申告は、2月に慌てて書く作業ではなく1月からの記録で決まります。立場別の20万円の当てはまり方、源泉徴収された報酬、雑所得と事業所得、経費の按分、インボイスの2割特例の期限まで、国税庁の公式情報で判定表にしました。
結論から言います。動画編集の副業の確定申告は、2月に書類を書く作業ではなく、1月から「入金と差し引かれた税」「経費と按分の根拠」「帳簿」の3つを残す作業です。申告が要るか、雑所得か事業所得か、何を経費にできるかは、全部この記録で決まります。記録が無いと、年が明けてから判定できません。
迷う点は「20万円」だけではありません。報酬から税が差し引かれていた、売上が少ないから雑所得だと思っていた、パソコンを経費にしてよいか分からない、インボイスの登録を求められた。どれも記録の有無で答えが変わります。
本記事は、会社員・主婦・学生で動画編集の副業をしている人に向けて、SNS運用代行 累計250社以上の株式会社HolyTechが、国税庁と自治体の公式情報で確認できた範囲だけを判定表にまとめます。税金の扱いは個人の状況で変わります。個別の判断は税務署か税理士に確認してください。 副業を始める前の確認(勤め先のルール・住民税の申告の考え方)は動画編集の副業は初心者ほど「始める前の3つの確認」で決まるで扱っているため、ここでは「申告する年に迷う5つ」に絞ります。
本記事と併せて、LINE登録で動画編集×TikTok運用の特典を受け取ることもできます。
動画編集の副業の確定申告で迷う5つ|国税庁の公式で判定表にする
| 迷う点 | 入金と差し引かれた税 | 経費と按分の根拠 | 帳簿 | 判定に要る記録 |
|---|---|---|---|---|
| ①申告が要るか | ● | ● | — | 売上と経費(所得=売上−経費) |
| ②税が差し引かれた報酬 | ● | — | — | 支払明細・支払調書 |
| ③雑所得か事業所得か | — | — | ● | 帳簿と書類 |
| ④経費にできるか | — | ● | — | 領収書と按分の根拠 |
| ⑤インボイス | — | — | — | 登録の有無と課税売上 |
2026年11月8日時点で、国税庁のタックスアンサー(令和8年4月1日現在法令等)と国税庁の特設ページで確認できた内容です。
| 迷う点 | 公式で確認できたこと | 判定に要る記録 | 確認先 |
|---|---|---|---|
| ①申告が要るか | 給与を1か所から受ける人は、給与・退職所得以外の所得が20万円を超えると申告が必要。給与が無い人は「所得の合計が所得控除の合計を超えるか」で判定 | 売上と経費(所得=売上−経費) | 国税庁 No.1900・No.2020 |
| ②税が差し引かれた報酬 | 原稿料・講演料などは1回100万円以下の部分で10.21%が源泉徴収される。差し引かれた税は確定申告で精算する | 支払明細・支払調書 | 国税庁 No.2795、発注者 |
| ③雑所得か事業所得か | 社会通念上事業と称する程度かで判定。取引を記録した帳簿書類の保存が無い場合は、原則として業務に係る雑所得 | 帳簿と書類 | 所得税基本通達35-2(注) |
| ④経費にできるか | 業務と私用に共通する費用は、業務に直接必要だったと明らかに区分できる部分だけ経費になる | 領収書と按分の根拠 | 国税庁 No.2210 |
| ⑤インボイス | 2割特例は令和8年9月30日を含む課税期間まで(個人は令和8年分まで)。個人事業者は令和9年・令和10年分に3割特例 | 登録の有無と課税売上 | 国税庁 インボイス特設ページ |
5つのうち4つは、記録が無いと判定できない項目です。
①申告が要るか|「20万円」は立場によって当てはまらない
国税庁のタックスアンサー(No.1900)は、給与を1か所から受け、源泉徴収の対象となる人で、給与所得・退職所得以外の所得の合計が20万円を超える人を、確定申告が必要な人に挙げています。つまり20万円の線は、勤め先から給与をもらっている人の話です。
| 立場 | 申告の要否を決める線 | 動画編集の副業で起きやすいこと |
|---|---|---|
| 会社員(給与1か所) | 副業の所得が20万円を超えるか | 月1万7千円ほどの所得で年20万円を超える |
| 学生・主婦のアルバイト(給与1か所) | 同上(20万円の線が当てはまる) | アルバイト代とは別に、動画編集の所得で判定する |
| 給与の無い主婦・フリーランス | 所得の合計が所得控除の合計を超えるか(No.2020) | 20万円の線は使えない。基礎控除などの額は年分で変わるため国税庁で確認 |
| 給与を2か所以上から受ける人 | 年末調整されなかった給与と副業の所得の合計が20万円を超えるか | 掛け持ちのアルバイトがある学生は条件が変わる |
20万円は売上ではなく所得(売上−経費)で数えます。ここで経費の記録が無いと、所得を計算できません。
試算してみます。仮定として、弊社が編集者に発注するときの段階単価(最初の10本は1本2,000円、11〜100本は2,500円、それ以降は3,000円)で、1月から毎月10本を受けた場合です。
- 売上:10本×2,000円+90本×2,500円+20本×3,000円=305,000円
- 経費:編集ソフト代など年4万円と仮定
- 所得:305,000円−40,000円=265,000円(会社員なら20万円を超える)
月10本でも1年続けると20万円を超えます。単価は案件や工程で大きく変わり、工程ごとの相場はショート動画編集の副業単価は「尺」で決まらないで整理しています。
もう1つの見落としが、医療費控除などで確定申告をする年です。国税庁のQ&A(No.1900)は、還付申告をする場合には、20万円以下の副業の所得もあわせて申告する必要があると案内しています。「20万円以下だから書かない」は、申告をする年には通りません。
住民税は所得税と別に考えます。横浜市は、給与所得以外の所得が20万円以下で所得税の確定申告をしなかった場合も、住民税の申告が必要だと案内しています(2026年4月1日更新)。期間と提出先は自治体ごとに違うため、住所地の市区町村の案内を確認してください。
報酬から税が差し引かれていたら|源泉徴収は確定申告で精算する
差し引かれた税が実際の税額より多ければ、戻る場合がある
差し引かれた分はそのまま
国税庁のタックスアンサー(No.2795)は、原稿料などの報酬について、支払金額100万円以下の部分は10.21%を源泉徴収すると示しています。
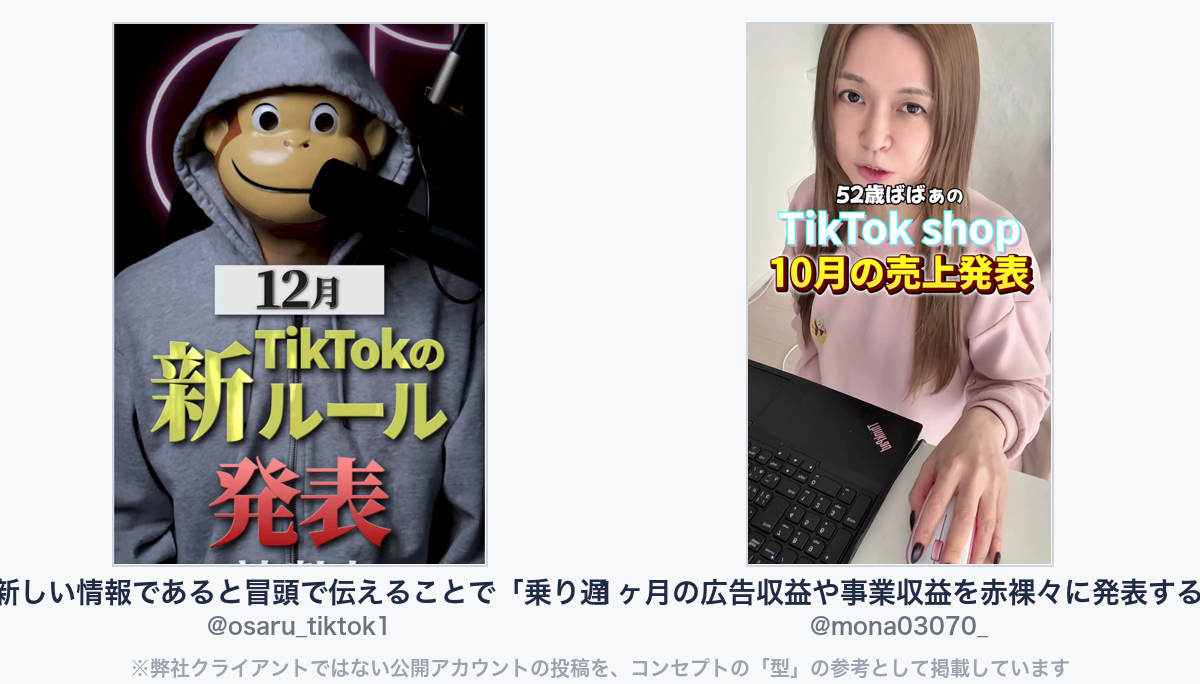
▼このコンセプトの「型」が分かる参考動画(弊社クライアントではない公開アカウント)
・webマーケターの例:「新しい情報であると冒頭で伝えることで「乗り遅れたくない」という人の心理を刺激する」(@osaru_tiktok1)
https://www.tiktok.com/@osaru_tiktok1/video/7578889104125889799
・tiktokerの例:「1ヶ月の広告収益や事業収益を赤裸々に発表する。」(@mona03070_)
https://www.tiktok.com/@mona03070_/video/7574384949634059540
動画編集の報酬そのものが源泉徴収の対象になるかは、国税庁の公式ページで明示を確認できませんでした。所得税法は対象の報酬を列挙しており、デザインの報酬などは列挙されています。動画の案件にデザインの要素が含まれる場合などは、発注者の判断で差し引かれることがあります。
1. 入金額が請求額より少ない案件がないか、毎月確認する(2,000円の報酬なら204円が差し引かれる計算) 2. 差し引かれていたら、支払明細か支払調書を発注者に依頼して保管する 3. 確定申告で、差し引かれた税額を記入して精算する
差し引かれた税が実際の税額より多ければ、申告で戻る場合があります。申告しなければ、差し引かれた分はそのままです。差し引かれた案件がある人は税務署に相談してください。契約書や請求書の書き方は動画編集の業務委託の相場は「1本いくら」で決めないで、契約形態ごとに比べています。
実案件発注保証つきスクールで「学びながら受注」を始める
土日2日間で学ぶTikTok運用代行の実務スキル講座(案件獲得サポート付)。カリキュラム・料金・受注までの流れはサービス詳細で確認できます。
実案件発注保証つきスクールの詳細を見る ▶雑所得か事業所得か|「売上300万円以下なら雑所得」は誤り
2022年の通達改正の途中で示された案が広まったもので、現行の通達の書き方ではありません。
ここが本記事の訂正点です。「副業の売上が300万円以下なら雑所得」は、現行の通達の書き方ではありません。 2022年の通達改正の途中で示された案が広まったもので、最終的な所得税基本通達35-2の(注)は次のように書いています。
運営会社のYouTube解説では、3カ月で約10社の運用代行を受注し、1社あたり約10万円、外注費は別途かかるという一例が語られています。一例で、成果を約束するものではありません。外注費が出る規模ほど、帳簿書類を保存しているかが分かれ目になります。
- 事業所得と認められるかは、その活動が社会通念上事業と称するに至る程度で行っているかどうかで判定する
- 取引を記録した帳簿書類の保存がない場合は、業務に係る雑所得に該当する(収入金額が300万円を超え、かつ事業所得と認められる事実がある場合を除く)
300万円は「帳簿が無くても事業所得になりうる例外」の側に出てくる数字で、「これ以下は雑所得」という線ではありません。分かれ目は帳簿の保存です。 ただし、帳簿があれば必ず事業所得になるわけでもなく、収入の規模や継続性で判断が分かれます。自分がどちらかは税務署か税理士に確認してください。
雑所得のままでも、書類の義務があります。国税庁のタックスアンサー(No.1500)は、前々年の業務に係る雑所得の収入金額が300万円を超える人は現金預金取引等関係書類の保存が必要、1,000万円を超える人は収支内訳書などの添付が必要としています。1件目から入金と領収書を残しておけば困りません。
動画編集の副業で経費にできるもの|按分の根拠を残す
国税庁のタックスアンサー(No.2210)は、業務と私用に共通する費用(家事関連費)は、取引の記録などで業務に直接必要だったと明らかに区分できる部分だけが必要経費になると示しています。動画編集の副業は、パソコンも通信も私用と共用になりやすいため、按分の根拠を残すことが経費の条件になります。
| 支出 | 扱いの考え方(公式で確認できた範囲) | 残す記録 |
|---|---|---|
| 編集ソフトの利用料 | 業務に使う分は経費の候補。私用でも使うなら按分 | 請求メール・明細 |
| パソコン・モニター | 10万円未満はその年に全額、10万円以上20万円未満は一括償却(3年で3分の1ずつ)を選べる(No.2100) | 領収書・業務で使う割合のメモ |
| 素材・フォント・音源の購入 | 案件に使ったものは経費の候補 | 領収書と、使った案件名 |
| 通信費・電気代・自宅の家賃 | 業務で使った割合で按分。割合の根拠が要る | 作業時間の記録など |
| スクール・講座の受講料 | 業務との関係で判断が分かれる | 領収書。税務署に確認 |
弊社は編集者の採用でPremiere Proを使えることを条件にしています(プロジェクトを共有して別の人が直せるため)。案件の条件として求められたソフトは、業務との関係を説明しやすい支出です。
按分の根拠は、作業時間の記録で作れます。弊社の採用基準では月30時間以上(ショート動画なら月10〜15本が目安)の稼働を見ています。この時間をカレンダーに残しておけば、そのまま按分の根拠になります。割合を何%にするかは個別の事情で変わるため、税務署か税理士に確認してください。
インボイスと2026年分の確定申告期間|日付は国税庁で確認できたものだけ
インボイスの登録を求められたら
インボイス発行事業者の登録をすると、免税事業者から課税事業者になり、消費税の申告が必要になります。国税庁は次の特例を案内しています。
| 特例 | 対象 | 適用できる期間(国税庁の記載) | 届出 |
|---|---|---|---|
| 2割特例 | 登録で課税事業者になった事業者など | 令和8年9月30日を含む課税期間まで。個人は令和8年分の申告まで | 事前の届出は不要 |
| 3割特例 | 登録で課税事業者になった個人事業者(基準期間の課税売上高1,000万円以下) | 令和9年分・令和10年分の申告 | 国税庁の特設ページで確認 |
登録するかどうかは、取引先との関係で決まります。免税事業者からの仕入れでも、発注者が一定割合を控除できる経過措置があります。弊社が台本を作っている、公認会計士が出演する財務・資金調達の情報を発信する企業の案件でも、古いスライドの「免税事業者からの購入は、仕入税額控除ができなくなる」という文章を「ちがうので使わない」と編集者に指示していました。専門家の発信でも、インボイスの説明は年ごとに確認し直しています。 登録の判断は、取引先と税務署・税理士に確認してください。
2026年分の確定申告期間
- 所得税:国税庁は申告期間を原則「翌年2月16日から3月15日まで」としており、納期限の一覧では令和8年分の納期限を令和9年3月15日(月)としています。2026年分は2027年2月16日(火)〜3月15日(月)です
- 消費税(インボイス登録をした個人):令和8年分の納期限は令和9年3月31日(水)
- 還付申告は、申告期間の前から提出できます(国税庁)
現場メモ(運営会社の支援現場から)
- 運営会社のYouTube解説では、動画編集の現場は運用代行会社や制作会社、PM、編集ディレクター、実作業の編集者というピラミッド構造で、直案件は間に人がいないため単価が3倍〜10倍変わることがあると語られています。取引の形が違えば入金額も書類も変わりうるので、案件ごとに契約と入金の記録を分けて残しましょう。
- 運営会社のYouTube解説では、副業で動画編集を始めた受講生が、講座受講の翌月から案件を取り始め、4ヶ月目時点で3ヶ月目は月9万円、今月は10万円ほどになる見込みと語っています。一例で、個人差があります。20万円は売上ではなく所得で数えるため、経費も含めて1月から記録しましょう。
- 運営会社のYouTube解説では、副業の受講生が、平日は夜9時ごろから就寝の1〜2時ごろまで(日4時間程度)、土日は10〜12時間近く、本業と育児を並行して稼働していると語っています。一例です。こうした作業時間をカレンダーに残すと、パソコンや通信費の按分の根拠になります。
まとめ:動画編集の副業の確定申告は1月からの記録で決まる
- 20万円の線は給与を1か所から受ける人の話。給与の無い人は所得控除の合計で判定する。医療費控除などで申告する年は、20万円以下の副業の所得も含める
- 報酬から10.21%が差し引かれていたら、明細を保管して確定申告で精算する
- 「売上300万円以下なら雑所得」は誤り。分かれ目は帳簿の保存
- 私用と共用の支出は、按分の根拠(作業時間の記録など)があって初めて経費になる
- 2割特例は個人は令和8年分まで。令和9年・10年分は3割特例。2026年分の申告は2027年2月16日〜3月15日
- 1月から残すのは「入金と差し引かれた税」「経費と按分の根拠」「帳簿」の3つ
申告の心配より先に、記録に残る仕事を増やしたい方へ
弊社は、SNS運用代行を累計250社以上支援してきた現場のカリキュラムで、企業のショート動画を「運用」する側を学ぶスクール「TikTokマネタイズ」を運営しています。扱うのは、編集の作業だけでなく、コンセプト設計・台本・分析で、現役のマーケターが添削します。有料の講座です。
週末プランは土日2日間でスキル習得+6か月のフィードバック。月額29,800円のところ期間限定14,800円(税別)です。
FCプランはオンデマンド動画とワーク、1on1フィードバックを経て有償の実案件発注保証があります(課題提出と品質基準を満たした方が対象)。月額49,800円のところ期間限定14,800円(税別)です。
弊社代表も時給600円の動画編集から始め、企画・台本・分析まで担う運用側に移って時給5,600円になりました。成果には個人差があり、成果や収入を保証するものではありません。 受講料が経費になるかは個別に判断が分かれるため、税務署か税理士に確認してください。
動画:報酬10倍!動画編集者が企業から直接案件を獲得する方法を徹底解説!
よくある質問(FAQ)
Q1. 動画編集の副業が20万円以下なら、何もしなくてよいですか? 会社員(給与1か所)なら所得税の確定申告が不要な場合がありますが、住民税の申告は別に必要になる場合があります(横浜市など)。給与の無い人には20万円の線は当てはまりません。医療費控除などで申告する年は、20万円以下の副業の所得も含めて申告します。
Q2. 20万円は売上で数えますか? 所得(売上−経費)で数えます。経費の領収書と按分の根拠が無いと所得を計算できないため、1件目から記録してください。
Q3. 売上が少なければ雑所得ですか? 所得税基本通達35-2(注)は、社会通念上事業と称する程度かで判定し、帳簿書類の保存が無い場合は原則として業務に係る雑所得としています。「300万円以下なら雑所得」という線ではありません。個別の判断は税務署か税理士に確認してください。
Q4. 報酬から税金が引かれていました。どうすればよいですか? 支払明細か支払調書を発注者に依頼して保管し、確定申告で精算します。差し引かれた税が実際の税額より多ければ戻ってくる場合があります。動画編集の報酬が源泉徴収の対象になるかは契約内容で変わるため、税務署に確認してください。
Q5. インボイスの2割特例はいつまで使えますか? 国税庁の案内では、令和8年9月30日を含む課税期間までで、個人は令和8年分の申告までです。個人事業者は令和9年分・令和10年分に3割特例を使えます(基準期間の課税売上高1,000万円以下など)。
著者:林健斗(株式会社HolyTech 代表取締役) SNS運用代行 累計250社以上。時給600円の動画編集から運用代行(時給5,600円)に移った経験と、100名以上の動画編集者を採用してきた現場の基準をもとに、動画編集・ショート動画を副業やフリーランスで始めたい人に向けて発信している。
FREE CONSULTATION
SNS運用代行250社のノウハウを
まずは無料でご相談ください
累計250社超の運用実績|お問い合わせから24時間以内に返信
この記事を書いた人
林 健斗(はやし けんと)
株式会社HolyTech 代表取締役
2000年生まれ。大学在学中の2020年にSNSマーケティング事業を起業。再現性の高い運用ノウハウで、1人法人ながら34名の業務委託体制を構築し、累計250社以上へ継続率90%超で支援。漢方ヘッドスパで月間1,100万再生、動画編集スクールで初月640万再生など、業種横断で売上直結の成果を量産。「再生数ではなく売上で見る」を信条に、AI検索時代のSNS運用を提唱している。