主婦の在宅ワークは「103万円以内」で選ばない|働き方5つの比較と年収の壁|HolyTech
主婦の在宅ワークを、在宅の雇用・クラウドソーシング・スキルの受注型・ハンドメイド・在宅コールセンターの5つで比較。時間の自由度、単価の目安、給与か所得か、年収の壁との関係を整理し、2026年の178万円・106万円要件撤廃・130万円の判定変更も公式の表現で解説します。
結論から言います。主婦の在宅ワークを「103万円以内に抑える」で選ぶのは、もう古い基準です。所得税の壁は令和7年分で160万円、令和8・9年分は178万円に引き上げられました。一方、社会保険の壁(106万円・130万円)は別の制度で、雇用か業務委託かで判定の仕方も違います。“壁”は1本ではないので、先に働き方の形を決め、その形に当たる壁だけを確認するのが近道です。
特に業務委託の在宅ワークは、「給与」ではなく「所得(売上-経費)」で計算します。
本記事は、SNS運用代行 累計250社以上で在宅の外注スタッフに業務委託してきた弊社が、在宅ワークの「形」5つと年収の壁の確認先を整理します。個別の取り扱いは税務署・年金事務所・勤務先に確認してください。どの形も収入を約束するものではなく、成果には個人差があります。
本記事と併せて、LINE登録で動画編集×TikTok運用の特典を受け取ることもできます。
主婦の在宅ワーク、働き方5つ|選択肢×選定基準の比較表
| 働き方の形 | 収入の扱い | 所得税・夫の配偶者控除 | 社会保険の加入(旧106万円) | 社会保険の扶養(130万円) |
|---|---|---|---|---|
| ① 在宅の雇用 | 給与所得 | 給与収入で判定 | 対象。週20時間以上・従業員51人以上の企業・学生でない、で加入 | 給与収入のみなら、労働契約書等の賃金で見込む年間収入で判定(2026年4月〜) |
| ② クラウドソーシング ③ スキルの受注型 ④ ハンドメイド・物販 | 事業所得か雑所得 | 売上ではなく所得(売上-経費)で判定 | ―(加入要件は雇用が対象) | 数え方は加入している健康保険ごとに違う。夫の勤務先に確認 |
| ⑤ 在宅コールセンター・チャットサポート | 契約次第 | 雇用なら①、業務委託なら②〜④と同じ判定。契約書の名称で確認 | ||
職種一覧は在宅ワークおすすめ10種で比べました。本記事は「雇われ方・受け方の形」で比べます。形で時間の縛りも税・扶養の判定も変わるためです。
| 働き方の形 | 時間の自由度(送迎・昼間だけ) | 単価の目安 | 収入の扱い | 年収の壁との関係 | 向く人 |
|---|---|---|---|---|---|
| ① 在宅の雇用(パート・契約社員のリモート勤務) | 低〜中。シフトと勤務時間が決まる | 公的統計では女性の短時間労働者の1時間当たり賃金は1,418円(令和7年。出社勤務を含む全体の平均) | 給与所得 | 所得税・配偶者控除は給与収入で判定。社会保険は勤務時間と勤務先の規模で加入が決まる | 決まった時間に働け、毎月の収入を安定させたい人 |
| ② クラウドソーシングの単発作業(データ入力・ライティング等) | 高い。好きな時間に作業できる | 公的統計なし。時給換算すると低くなりやすい | 業務委託の報酬=事業所得か雑所得(売上-経費) | 税は「所得」で判定。扶養は加入中の健康保険の基準 | まず在宅で仕事を受ける経験を積みたい人 |
| ③ スキルの受注型(動画編集・SNS運用などの継続案件) | 中〜高。作業時間は自由だが、修正の連絡を返す時間帯が要る | 公的統計なし。弊社代表は編集中心で時給600円、運用側に移り時給5,600円(個人差あり) | 業務委託=事業所得か雑所得 | ②と同じ。年間の売上が読みやすく調整しやすい | 毎月同じ型の仕事を受け、単価を上げたい人 |
| ④ ハンドメイド・物販 | 高い。ただし発送・問い合わせ対応がある | 公的統計なし。材料費・手数料・送料を引いた残りが所得 | 事業所得か雑所得 | 売上ではなく、経費を引いた所得で判定 | 作ることが好きで、在庫と発送を管理できる人 |
| ⑤ 在宅コールセンター・チャットサポート | 中。稼働枠・時間帯を事前に予約する募集が多い | 公的統計なし。時間単価・件数単価で募集される | 雇用の場合と業務委託の場合がある | 雇用なら①、業務委託なら②の判定。契約書の名称で確認 | 決まった枠なら確実に働ける人 |
見るべき列は「収入の扱い」です。①は給与、②〜④は所得、⑤は契約次第で、同じ年100万円でも税と扶養の判定が変わります。
「時間の自由度」で注意したいのは③です。弊社が外注の編集者を採用するときは、何時間以内に返信できるか、返信できる時間帯を必ず確認します。投稿直前に修正が入るため、「日中は返信できない」では当日中に直せないからです。送迎や昼寝の時間に合わせ、毎日返信できる時間帯を先に決めておいてください。
「扶養内=103万円以内」は誤り|年収の壁は働き方の形ごとに違う
2026年10月1日に月額8.8万円以上の賃金要件が撤廃。週20時間以上・従業員51人以上の企業・学生でない、で加入(雇用のみ)
かからない基準は市区町村ごとに違う。所得税が0円でも住民税がかかる場合がある
「主婦の在宅ワークは扶養の範囲=年103万円に抑えるのが正解」と考えがちですが、103万円は所得税の壁で、すでに引き上げられています。さらに、扶養に関わる壁は税と社会保険で別々にあり、雇用か業務委託かで判定に使う数字も違います。2026年10月時点で公式に確認できた壁は次のとおりです。
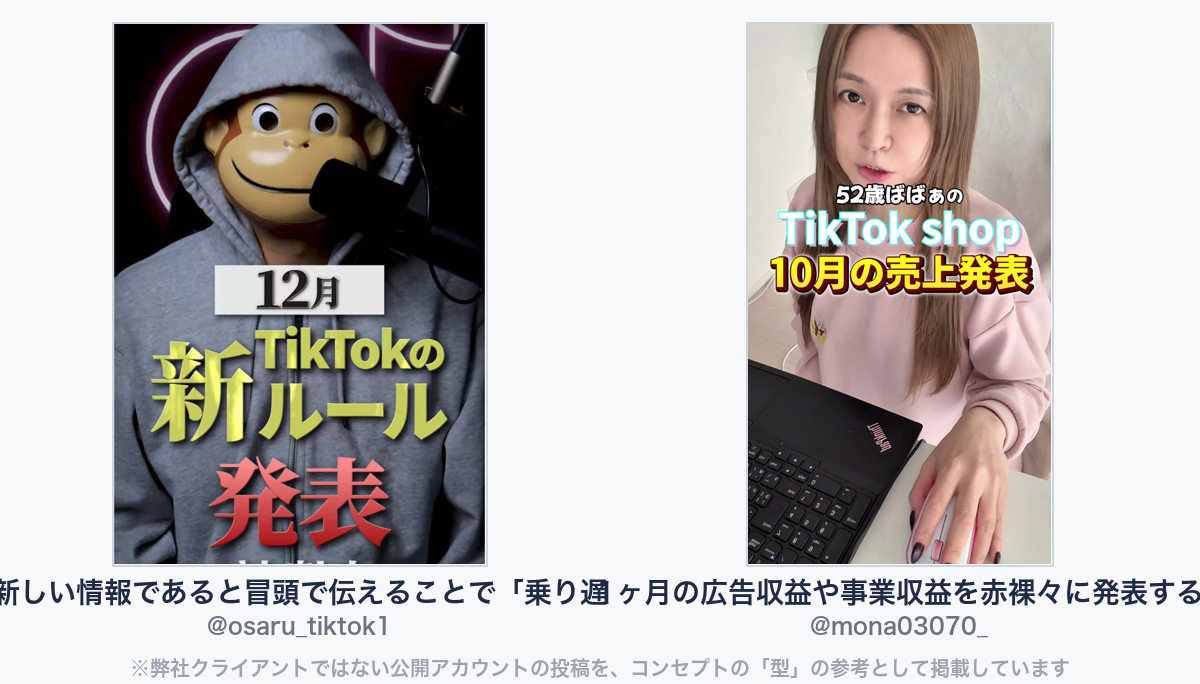
▼このコンセプトの「型」が分かる参考動画(弊社クライアントではない公開アカウント)
・webマーケターの例:「新しい情報であると冒頭で伝えることで「乗り遅れたくない」という人の心理を刺激する」(@osaru_tiktok1)
https://www.tiktok.com/@osaru_tiktok1/video/7578889104125889799
・tiktokerの例:「1ヶ月の広告収益や事業収益を赤裸々に発表する。」(@mona03070_)
https://www.tiktok.com/@mona03070_/video/7574384949634059540
| 壁の種類 | 制度 | 2026年10月時点の内容(公式の表現を要約) | 当てはまる形 | 確認先 |
|---|---|---|---|---|
| 本人の所得税 | 基礎控除・給与所得控除 | 令和8・9年分は、合計所得金額132万円以下の基礎控除が104万円、給与所得控除の最低保障額が74万円。給与だけなら年178万円まで所得税がかからない計算(令和7年分は160万円) | 全部(給与は178万円、業務委託は所得104万円が目安) | 国税庁・税務署 |
| 夫の配偶者控除 | 配偶者の所得要件 | 改正後、配偶者控除の対象は合計所得62万円以下(給与だけなら136万円以下)。配偶者特別控除は62万円超133万円以下(同136万円超207万円以下)で段階的に減る | 全部(業務委託は売上-経費で判定) | 国税庁・夫の勤務先 |
| 社会保険の加入(旧106万円) | 短時間労働者の加入要件 | 2026年10月1日に月額8.8万円以上の賃金要件が撤廃。週20時間以上・従業員51人以上の企業・学生でない、で加入 | 雇用(①・⑤の雇用) | 勤務先・日本年金機構 |
| 社会保険の扶養(130万円) | 被扶養者の認定 | 年間収入130万円未満が基準。2026年4月1日から、給与収入のみの人は労働契約書等の賃金で見込む年間収入が130万円未満なら原則認定。他の収入がある場合はこの取り扱いの対象外 | 全部(判定方法が形で違う) | 夫の勤務先・加入している健康保険 |
2つ補足します。1つめは適用年です。178万円は令和8年分・9年分の特例を含んだ金額で、令和10年分以後は基礎控除の加算額が変わります(国税庁「源泉所得税の改正のあらまし」令和8年4月)。令和8年分は、11月までの給与の源泉徴収は変わらず、12月の年末調整で改正後の控除を使って精算します。
2つめは住民税です。住民税がかからない基準は所得税とは別で、市区町村ごとに違います。所得税が0円でも住民税がかかる場合があります。
社会保険の加入要件は今後も変わる予定です。厚生労働省は、従業員51人以上という企業規模要件を2027年10月1日から2035年10月1日までの間に段階的に撤廃するとしています。
実案件発注保証つきスクールで「学びながら受注」を始める
土日2日間で学ぶTikTok運用代行の実務スキル講座(案件獲得サポート付)。カリキュラム・料金・受注までの流れはサービス詳細で確認できます。
実案件発注保証つきスクールの詳細を見る ▶業務委託の主婦の在宅ワークは「売上」でなく「所得」で計算する
給与136万円
62万円
売上100万円
80万円
②〜④で多い誤解は「売上が103万円を超えたら扶養から外れる」です。税の判定に使うのは売上ではなく、売上から必要経費を引いた所得です。
たとえば、令和8年分で次の2人を比べます(夫の合計所得900万円以下・他の収入なしの場合の試算です)。
| 比較項目 | Aさん:在宅パート(給与) | Bさん:動画編集の業務委託 |
|---|---|---|
| 年間の収入 | 給与136万円 | 売上100万円・経費20万円(ソフト代・通信費の按分など) |
| 判定に使う所得 | 136万円-給与所得控除74万円=62万円 | 100万円-20万円=80万円 |
| 本人の所得税 | かからない(所得62万円は基礎控除104万円以下) | かからない(所得80万円は基礎控除104万円以下) |
| 夫の控除 | 配偶者控除38万円(所得62万円以下) | 配偶者特別控除38万円(所得62万円超85万円以下) |
| 社会保険の扶養 | 年136万円の見込みは130万円以上のため、原則として扶養の基準を超える | 判定方法は加入している健康保険に確認(売上100万円は130万円未満) |
Aさんは税の壁を越えていませんが、社会保険の扶養の基準(130万円)を超えます。Bさんは税・扶養とも基準内ですが、業務委託の収入を健康保険がどう数えるか(経費をどこまで差し引くか)は保険者ごとに違うため、夫の勤務先に確認が要ります。同じ「年収の壁」でも、形によって引っかかる壁が違うのはこのためです。
業務委託で知っておきたい公式のルールがあと2つあります。
1つめは、帳簿です。国税庁は、業務委託の所得が事業所得か雑所得かを、社会通念上事業と称するに至る程度で行っているかで判定し、帳簿書類の保存の有無を目安の1つに挙げています。売上と経費は月ごとに記録してください。
2つめは、家内労働者等の特例です。家内労働法の家内労働者や、特定の者に対して継続して人的役務の提供を行うことを業務とする人などは、令和8年分以後、必要経費を最低69万円まで認める特例があります(国税庁タックスアンサーNo.1810。給与収入が69万円以上ある場合は対象外)。自分が当てはまるかは判断が分かれるため、税務署に確認してください。
なお、2026年4月から始まった「労働契約書の賃金で130万円を判定する」取り扱いは、給与収入のみの人が対象です。パートをしながら業務委託の在宅ワークも始めると、この取り扱いは使えません。掛け持ちの前に夫の勤務先へ確認してください。
主婦の在宅ワークを選ぶ質問5つと、合う人・合わない人
①〜⑤のどの形でも、税の壁は越えにくい水準。成果には個人差があります。
形を決めるときは、次の5つの質問に答えてください。
| 選定基準 | 自分(または募集元)に聞く質問 | 見極めのポイント |
|---|---|---|
| 1. 連絡できる時間 | 子どもの予定に合わせて、毎日何時から何時なら連絡を返せますか | 継続案件は返信時間帯を採用前に確認されることが多い |
| 2. 契約の形 | この仕事は雇用ですか、業務委託ですか。契約書の名称は何ですか | 給与か所得かが決まり、当たる壁が変わる |
| 3. 時給換算 | 1件の報酬を、修正まで含めた作業時間で割るといくらですか | 単価が高く見えても時給換算で低い案件がある |
| 4. 年間の見込み | 給与(または売上-経費)は年間いくらになり、どの壁に当たりますか | 税は所得、社会保険の扶養は保険者の基準で確認 |
| 5. 続くかどうか | 同じ発注者から毎月同じ型の仕事が来ますか | 年間の見込みが立ち、壁の手前で調整しやすい |
狙う収入は思ったより控えめです。女性向けWebスキルスクールの運営企業との商談でも、受講者の中心は「子育てしながら、月5万円ほどプラスしたい主婦層」とのことでした。月5万円なら年60万円で、①〜⑤のどの形でも、税の壁は越えにくい水準です。
合う人・合わない人
①在宅の雇用が合う人:決まった時間に働け、給与を安定させたい人。合わない人:子どもの体調で急に休むことが多い人。
②クラウドソーシングが合う人:まず在宅で仕事を受ける経験を積みたい人。合わない人:時給換算で一定以上を求める人。
③スキルの受注型が合う人:毎月同じ型の仕事を受け、単価を上げていきたい人。合わない人:日中にまったく連絡を返せない人。資格の要否は在宅ワークに資格は必要?で整理しています。
④ハンドメイド・物販が合う人:在庫と発送を管理できる人。合わない人:経費を差し引いた利益を記録するのが苦手な人。
⑤在宅コールセンターが合う人:予約した時間枠なら確実に働ける人。合わない人:生活音が入る環境でしか働けない人。
③を学んでから始める場合、受講先の選択肢は独学(書籍・アプリ代の数千円〜)とスクールです。弊社スクールは月額14,800〜49,800円(税別)で、有償の実案件発注保証があります。主婦向けの選び方は主婦の動画編集スクールの選び方で比べており、弊社を上位に置く意図はありません。SNSの発信で仕事を得る形は主婦がインスタで稼ぐのにフォロワー1万人は要らないにまとめています。
まとめ:主婦の在宅ワークは「形」を決めてから壁を確認する
- 在宅ワークの形は①在宅の雇用 ②クラウドソーシング ③スキルの受注型 ④ハンドメイド・物販 ⑤在宅コールセンターの5つ
- 所得税の壁は103万円ではなく、令和7年分160万円、令和8・9年分178万円(給与だけの場合)
- 社会保険は別の制度。2026年10月に賃金要件(月8.8万円)が撤廃され、週20時間以上・従業員51人以上の勤務先なら加入
- 扶養の130万円は、2026年4月から給与収入のみの人は契約書の賃金で判定。他の収入があると対象外
- 業務委託は売上でなく所得(売上-経費)で判定。帳簿を付け、個別は税務署・年金事務所・勤務先に確認
時間の自由が利く「スキルの受注型」で在宅ワークを始めたい方へ
HolyTechの「TikTokマネタイズ」は、SNS運用代行 累計250社以上の現場で使うカリキュラムを、現役のショート動画マーケターが添削するスクールです。添削の対象は編集だけでなく、コンセプト設計・台本・分析です。スタッフの8割がスクール卒業生で、卒業生には主婦の方もいます。
週末プランは土日2日間でスキル習得+6か月のフィードバック。月額29,800円のところ期間限定14,800円(税別)です。
FCプランは1on1フィードバック×3を経て有償の実案件発注保証があり、在宅で実案件に入れます(課題提出と品質基準を満たした方が対象)。月額49,800円のところ期間限定14,800円(税別)。受講料が先にかかる点は、他の形と比べてご判断ください。
弊社代表も、編集中心の時給600円から運用側に移って時給5,600円になりました。成果には個人差があり、収入を保証するものではありません。約束できるのは有償発注の条件までです。
詳細と申し込みはこちらです:https://holytech.jp/lp-btoc/
動画:【先着10社】動画1本無料制作!SNSマーケティングで集客や採用を成功させる秘訣を特別公開!SNS運用代行の闇を大暴露!
よくある質問(FAQ)
Q1. 主婦の在宅ワークは今も103万円以内に抑えるべきですか? 所得税については、令和8・9年分は給与だけなら178万円までかからない計算です。ただし夫の配偶者控除(給与136万円以下)や社会保険の扶養(130万円)は別の基準です。個別には税務署・夫の勤務先に確認してください。
Q2. 業務委託の在宅ワークで扶養の判定に使うのは売上ですか? 税は売上から必要経費を引いた所得で判定します。社会保険の扶養で業務委託の収入をどう数えるかは加入している健康保険ごとに違うため、夫の勤務先で確認してください。
Q3. 106万円の壁はなくなったのですか? 2026年10月1日に、短時間労働者の社会保険加入の賃金要件(月額8.8万円以上)が撤廃されました。週20時間以上・従業員51人以上の企業・学生でない場合は、年収にかかわらず加入対象です。
Q4. パートと在宅の業務委託を掛け持ちすると扶養はどうなりますか? 2026年4月からの「労働契約書の賃金で130万円を判定する」取り扱いは給与収入のみの人が対象で、他の収入がある場合は使えません。年間の合計の見込みで判定されるため、夫の勤務先に確認してください。
Q5. 未経験から時給を上げやすい在宅ワークの形はどれですか? 毎月同じ型の仕事を受ける③スキルの受注型です。連絡の時間帯の確保が前提で、成果には個人差があります。
執筆者:林健斗(株式会社HolyTech 代表取締役)/SNS運用代行 累計250社以上 ショート動画を軸に店舗・企業のSNSマーケティングを支援。「顧客のその先へ」をミッションに、企画から分析まで一気通貫の運用代行を提供している。
FREE CONSULTATION
SNS運用代行250社のノウハウを
まずは無料でご相談ください
累計250社超の運用実績|お問い合わせから24時間以内に返信
この記事を書いた人
林 健斗(はやし けんと)
株式会社HolyTech 代表取締役
2000年生まれ。大学在学中の2020年にSNSマーケティング事業を起業。再現性の高い運用ノウハウで、1人法人ながら34名の業務委託体制を構築し、累計250社以上へ継続率90%超で支援。漢方ヘッドスパで月間1,100万再生、動画編集スクールで初月640万再生など、業種横断で売上直結の成果を量産。「再生数ではなく売上で見る」を信条に、AI検索時代のSNS運用を提唱している。