動画編集のインボイスは「全員が登録するもの」ではない|取引先別の判定表と2026年10月からの7割控除
目次
- 動画編集のインボイス登録は「取引先」で決まる|取引先別の判定表
- 自分に当てはめる3つの問い
- 登録しないと何が起きるか|2026年10月から「7割控除」と値下げ要請の考え方
- 取引先が控除できる割合(国税庁・令和8年度改正後)
- 値下げを求められたときの公取委の考え方
- 登録すると変わる3つ|消費税の申告・請求書・2年の縛り
- ①消費税の申告が必要になる
- ②請求書に書くこと(国税庁の記載事項)
- ③すぐには免税事業者に戻れない
- 動画編集のインボイス登録の手順|e-Taxと書面
- 現場メモ(運営会社の支援現場から)
- まとめ:動画編集のインボイスは「取引先」と「自分の売上」で決める
- 登録の前に「どんな取引先の仕事を受けるか」を決めたい方へ
- よくある質問(FAQ)
動画編集のインボイス登録は全員必須ではなく、取引先と自分の課税売上で決まります。取引先別の判定表、2026年10月からの7割控除、値下げ要請への公取委の考え方、登録後の消費税申告と請求書の記載事項、e-Taxでの登録手順を国税庁の公式情報で整理します。
結論から言います。動画編集のインボイス登録は「フリーランスなら全員するもの」ではありません。登録するかは①取引先が法人(課税事業者)か個人か②取引先が仕入税額控除を必要としているか③自分が免税事業者(前々年の課税売上高1,000万円以下など)かの3つで決まります。登録すると消費税の申告が必要になり、登録しなくても取引先は2026年10月から「7割」を控除できます。
「免税事業者から仕入れると、発注側は消費税を1円も控除できない」と覚えている人は多いはずです。国税庁の案内(2026年11月に確認)では、令和8年度税制改正で経過措置が延長され、2026年10月1日から2年間は7割、その後も5割・3割と段階的に下がる形に変わっています。古い情報のまま動くと、急ぐ必要のない登録を急いだり、根拠のない値下げに応じたりします。
本記事は、動画編集を副業やフリーランスで受けている(受け始める)方に向けて、SNS運用代行 累計250社以上の株式会社HolyTechがまとめます。開業届を出すかは動画編集の開業届は「稼げてから出す書類」ではない、確定申告の要否と2割特例・3割特例の期限は動画編集の副業の確定申告は「2月にやる作業」ではないで扱っているため、ここでは「登録するか・しないかの判断と、その後の取引」に絞ります。税務の個別の判断は、税務署か税理士に確認してください。収入を約束する記事ではありません。
本記事と併せて、LINE登録で動画編集×TikTok運用の特典を受け取ることもできます。
動画編集のインボイス登録は「取引先」で決まる|取引先別の判定表
インボイス(適格請求書)は、買い手が消費税の仕入税額控除を受けるために保存する請求書です。つまり、インボイスが必要かどうかは、まず請求書を受け取る側の事情で決まります。国税庁は登録するか迷う人向けにチェックシートを用意しており、登録は一律の義務として案内されていません。
| 主な取引先 | 登録の要否の目安 | 確認すること |
|---|---|---|
| 個人のYouTuber・インフルエンサー(免税事業者) | 相手が控除を使わないため、求められにくい | 相手が課税事業者か。売上が増えて課税事業者になる予定はあるか |
| 一般の消費者・スクール生など個人 | 消費者は仕入税額控除をしないため、影響は小さい | 取引の大半が個人向けか |
| 制作会社・SNS運用代行会社(課税事業者の法人) | 求められやすい。相手は控除できる割合が下がる | 発注書・契約書に登録の条件があるか。未登録時の単価の扱い |
| 企業からの直接の依頼(法人) | 求められやすい | 相手が簡易課税・2割特例を使っていれば、影響は小さいことがある |
| 前々年の課税売上高が1,000万円を超えた | 登録の有無に関係なく、もともと課税事業者 | 登録しないとインボイスを出せない点だけが論点になる |
判定の出発点は「自分の売上のうち、課税事業者の法人からの報酬が何割か」です。法人からの仕事がほとんどなら登録を求められやすく、個人の配信者や消費者が中心なら急ぐ理由は薄くなります。
自分に当てはめる3つの問い
| 問い | 当てはまる場合 | 当てはまらない場合 |
|---|---|---|
| ① 請求書を送る相手は、課税事業者の法人か | 登録を求められやすい(制作会社・SNS運用代行会社・企業からの直接の依頼) | 個人の配信者や消費者が中心なら、急ぐ理由は薄い |
| ② 法人の取引先は、登録を条件にしているか | 契約書・発注書で条件を確かめ、未登録の場合の単価の扱いを確認する | 相手が簡易課税・2割特例を使っていれば、影響は小さいことがある |
| ③ 自分は免税事業者か(前々年の課税売上高1,000万円以下) | 登録するかどうかを①②で判断する | もともと課税事業者。登録しないとインボイスを出せない点だけが論点になる |
1. 請求書を送っている相手は、法人か個人か(取引先ごとに書き出す) 2. 法人の取引先は、登録を条件にしているか(契約書・発注書・担当者に確認) 3. 自分は免税事業者か(前々年の課税売上高1,000万円以下。前年1〜6月の課税売上高が1,000万円を超える場合などは免除されない。国税庁 No.6501)
登録しないと何が起きるか|2026年10月から「7割控除」と値下げ要請の考え方
取引先が控除できる割合(国税庁・令和8年度改正後)
免税事業者からの仕入れでも、取引先は経過措置で一定割合を控除できます。国税庁の案内では、令和8年度改正で次のように延長されました。
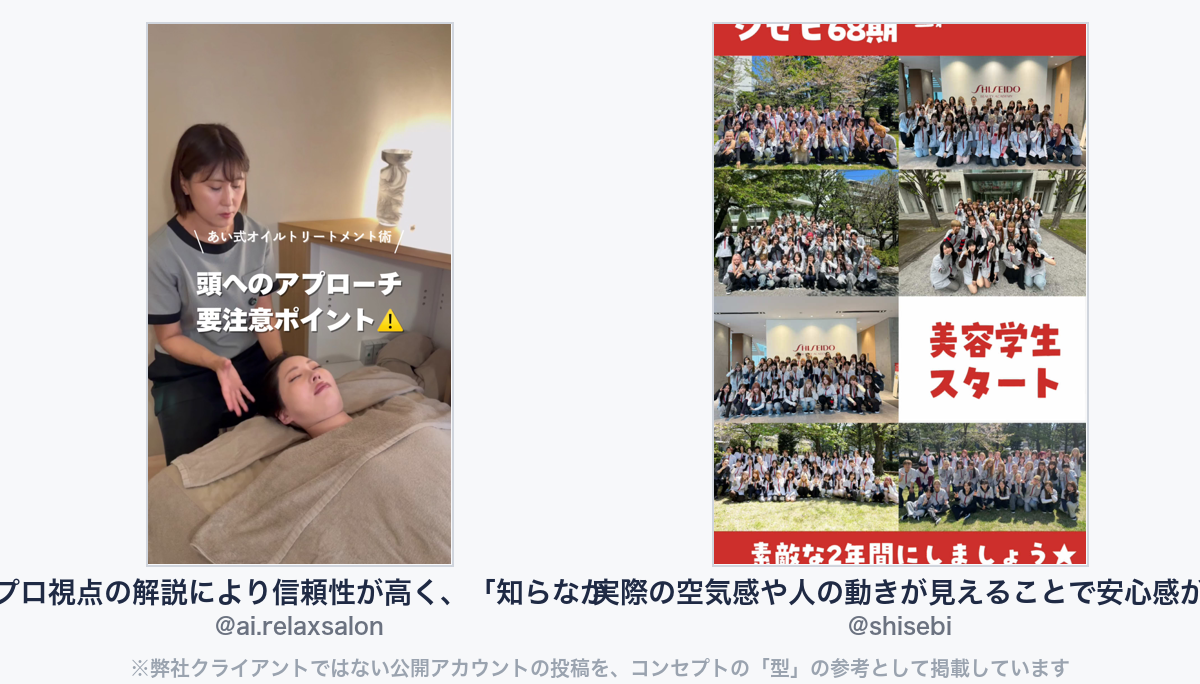
▼このコンセプトの「型」が分かる参考動画(弊社クライアントではない公開アカウント)
・オイルトリートメントの例:「プロ視点の解説により信頼性が高く、「知らなかった」という気づきを生みやすい。正解」(@ai.relaxsalon)
https://www.tiktok.com/@ai.relaxsalon/video/7609642900753829136
・美容系の例:「実際の空気感や人の動きが見えることで安心感が生まれる。「自分でもできそう」という」(@shisebi)
| 期間 | 取引先が控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 8割 |
| 2026年10月1日から2年間 | 7割 |
| 2028年10月1日から2年間 | 5割 |
| 2030年10月1日から1年間 | 3割 |
| 2031年10月1日以後 | 0割 |
改正前は「2026年10月から3年間5割、その後0割」の予定でした。改正後は、免税事業者等からの仕入れについて、取引先1者あたり年1億円(税込)の上限が設けられています(改正前は10億円)。個人の動画編集者への発注額で上限に届く場面は限られますが、取引先の事情として知っておくと話が早くなります。
このため、未登録の編集者との取引で取引先が負担する増加分は、2026年10月以後は「消費税相当額の3割分」が目安です。値下げを求められたときは、全額の10%ではなく、この割合を前提に話し合えます。
値下げを求められたときの公取委の考え方
公正取引委員会は、財務省などと共同で「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」を公表しています。フリーランス・事業者間取引適正化等法(2024年11月1日施行)のQ&A(Q116)では、次の考え方が示されています。
- 課税事業者になるよう要請すること自体は、同法上問題ない
- 要請にとどまらず、「応じなければ取引価格を引き下げる」「取引を打ち切る」などと一方的に通告することは、問題となるおそれがある
- 取引価格の維持を求められたのに、引き下げの理由を書面や電子メールで説明せずに引き下げることは、問題となるおそれがある
- 価格を見直すときは十分に協議し、発注側の都合だけで低い価格を決めないよう注意が必要
独占禁止法と取適法(2026年1月1日に下請法から改正・改称)上の考え方は、公正取引委員会のインボイス制度のページにまとめられています。違法かどうかは個別の事情で判断されるため、困ったときは公正取引委員会の相談窓口(独占禁止法・取適法、フリーランス法それぞれの窓口)に相談してください。
登録すると変わる3つ|消費税の申告・請求書・2年の縛り
①消費税の申告が必要になる
国税庁は「インボイス発行事業者として登録を受けると、課税事業者として消費税の申告が必要になります」と案内しています。売上が少なくても、登録した期間は申告が要ります。負担を軽くする計算方法は次の3つです。
| 計算方法 | 納める消費税の目安 | 使える期間・条件(国税庁) | 向いている人 |
|---|---|---|---|
| 2割特例 | 売上の消費税の2割 | 2026年9月30日を含む課税期間まで(個人は2026年分まで) | 登録で課税事業者になった人 |
| 3割特例 | 売上の消費税の3割 | 2027年分・2028年分。前々年の課税売上高1,000万円以下の個人 | 2割特例が終わった後の個人 |
| 簡易課税 | 売上の消費税×(1−みなし仕入率) | 基準期間の課税売上高5,000万円以下。届出書が必要 | 経費が少ない人。サービス業(飲食店業を除く)は第5種でみなし仕入率50% |
簡易課税の届出は原則として適用したい課税期間の前日までですが、免税事業者が登録した場合は、登録日を含む課税期間中に出せばその期間から使えます(国税庁 No.6505)。自分の仕事がどの事業区分に当たるか、どれが有利かは、税務署か税理士に確認してください。2割特例・3割特例の期限と申告の日程は確定申告の記事にまとめています。
②請求書に書くこと(国税庁の記載事項)
1. 自分の氏名または名称と、登録番号 2. 取引年月日 3. 取引内容(例:ショート動画編集 10本) 4. 税率ごとに区分した対価の合計額と、適用税率 5. 税率ごとの消費税額等 6. 請求書を受け取る相手の氏名または名称
動画編集の報酬は通常10%の対象です。報酬から源泉徴収される仕事では、報酬と消費税の額を分けて書く意味もあります(発注側の扱いは動画制作の源泉徴収の記事)。
③すぐには免税事業者に戻れない
e-Taxの案内では、経過措置で登録し、登録日を含む課税期間に2023年10月1日が含まれない場合、登録日の翌課税期間から登録日以後2年を経過する日を含む課税期間までは、免税事業者に戻れません。「試しに登録して、合わなければやめる」は使いにくい点に注意してください。
実案件発注保証つきスクールで「学びながら受注」を始める
土日2日間で学ぶTikTok運用代行の実務スキル講座(案件獲得サポート付)。カリキュラム・料金・受注までの流れはサービス詳細で確認できます。
実案件発注保証つきスクールの詳細を見る ▶動画編集のインボイス登録の手順|e-Taxと書面
国税庁の案内で確認できた方法は、e-Taxでの申請と、書面の送付です。e-Taxは書面より早く登録通知を受け取れると案内されています。
1. 取引先と自分の状況を書き出す:上の判定表で、登録が必要な取引先があるかを先に確かめる 2. マイナンバーカードを用意する:個人事業者は、スマートフォン・タブレット・パソコンから「e-Taxソフト(WEB版)」で申請できる 3. 登録申請データを作る:「適格請求書発行事業者の登録申請書」を作成する。免税事業者は、提出日から15日以降の日を「登録希望日」として書くと、その日から課税事業者になる(経過措置は2029年9月30日を含む課税期間まで) 4. 送信し、登録通知を受け取る:e-Taxの「メッセージボックス」に登録通知が届く。処理にかかる期間の目安は国税庁が公表しているため、取引先に「いつから」を伝える前に確認する 5. 公表サイトで確認する:登録番号と氏名などは「国税庁適格請求書発行事業者公表サイト」で公表される。公表される項目は事前に確認しておく 6. 請求書の書式を直す:登録日以後の取引から、②の6項目を入れた請求書に切り替える
書面で出す場合は、国税庁のページから申請書をダウンロードし、納税地を管轄するインボイス登録センターへ送付します。簡易課税を使うなら、同じ時期に「消費税簡易課税制度選択届出書」も確認してください。
現場メモ(運営会社の支援現場から)
- 運営会社のYouTube解説では、動画編集の現場は運用代行会社や制作会社、PM、編集ディレクター、実作業の編集者というピラミッド構造で、上のレイヤーに報酬が配分されると説明しています。直案件は間に人がいないため、単価が3倍〜10倍変わることがあるとしています。
- 運営会社のYouTube解説に出演した受講生は、TikTok運用代行・ショート動画編集と、Web広告運用の代行の2本柱で仕事をしていました。取引先の種類が増えるほど、判定表を取引先ごとに見直す意味が出てきます。
- 運営会社のYouTube解説では、編集者を採用する基準の1つに、稼働可能時間が月30時間以上であることを挙げています。目安はロング動画4〜6本、ショート動画10〜15本です。
- 運営会社のYouTube解説では、ポートフォリオで「自己流でごちゃごちゃしていないか」「主張のある編集か」「ビジネス系でも既存のトンマナに沿った編集ができるか」を確認するとしています。
まとめ:動画編集のインボイスは「取引先」と「自分の売上」で決める
- 動画編集のインボイス登録は全員必須ではない。決め手は①取引先が法人か個人か②取引先が控除を必要とするか③自分が免税事業者か
- 取引先は免税事業者からの仕入れでも、2026年10月1日から2年間は7割を控除できる(国税庁・令和8年度改正後)
- 課税事業者になるよう要請されること自体は問題ないが、一方的な値下げの通告は問題となるおそれがある(公正取引委員会 Q116)
- 登録すると消費税の申告が必要。2割特例・3割特例・簡易課税から負担の軽い方法を税務署・税理士と選ぶ
- 申請はe-Taxソフト(WEB版)から。登録希望日は提出日から15日以降。すぐには免税事業者に戻れない
登録の前に「どんな取引先の仕事を受けるか」を決めたい方へ
インボイスの判断は、誰から仕事を受けるかで変わります。弊社は、SNS運用代行を累計250社以上支援してきた現場のカリキュラムで、企業のショート動画を企画・台本・分析まで担う側を学ぶスクール「TikTokマネタイズ」を運営しています。税務の相談先ではなく、仕事の中身を広げたい方向けの選択肢の1つです。有料の講座です。
週末プランは土日2日間でスキル習得+6か月のフィードバック。月額29,800円のところ期間限定14,800円(税別)です。
FCプランはオンデマンド動画とワーク、1on1フィードバックを経て有償の実案件発注保証があります(課題提出と品質基準を満たした方が対象)。月額49,800円のところ期間限定14,800円(税別)です。
弊社代表も時給600円の動画編集から始め、企画・台本・分析まで担う運用側に移って時給5,600円になりました。成果には個人差があり、成果や収入を保証するものではありません。
動画:コピペするだけでプロレベル!演出パターン&ラベルの使用方法を特別公開
よくある質問(FAQ)
Q1. 動画編集の副業でも、インボイス登録は必須ですか? 必須ではありません。国税庁は登録するか迷う人向けのチェックシートを用意しています。取引先が法人(課税事業者)で登録を求めているか、自分が免税事業者かで判断し、迷う場合は税務署か税理士に確認してください。
Q2. 登録しないと、制作会社から仕事を切られますか? 一律には決まりません。取引先は2026年10月1日から2年間、免税事業者からの仕入れでも7割を控除できます。公正取引委員会は、登録しなければ取引を打ち切ると一方的に通告することは問題となるおそれがあるとしています。
Q3. 未登録を理由に10%の値下げを求められました。応じるべきですか? 応じる前に、引き下げの理由と根拠を書面かメールで確認してください。取引先が控除できないのは、2026年10月以後は消費税相当額の3割分です。協議しても解決しない場合は、公正取引委員会などの相談窓口に相談してください。
Q4. 登録したら、毎年消費税を払うことになりますか? 登録している期間は、課税事業者として消費税の申告が必要です。2割特例(個人は2026年分まで)、3割特例(2027年分・2028年分)、簡易課税で負担を軽くできる場合があります。登録をやめても、すぐには免税事業者に戻れない場合があります。
Q5. 登録申請から、いつ登録されますか? 免税事業者は、提出日から15日以降の日を登録希望日として申請書に書くと、その日から登録の効力が生じます。登録通知までの処理期間の目安は国税庁が公表しているため、申請前に確認してください。
著者:林健斗(株式会社HolyTech 代表取締役) SNS運用代行 累計250社以上。時給600円の動画編集から運用代行(時給5,600円)に移った経験をもとに、TikTok・ショート動画を副業やフリーランスで始めたい人に向けて発信している。
FREE CONSULTATION
SNS運用代行250社のノウハウを
まずは無料でご相談ください
累計250社超の運用実績|お問い合わせから24時間以内に返信
この記事を書いた人
林 健斗(はやし けんと)
株式会社HolyTech 代表取締役
2000年生まれ。大学在学中の2020年にSNSマーケティング事業を起業。再現性の高い運用ノウハウで、1人法人ながら34名の業務委託体制を構築し、累計250社以上へ継続率90%超で支援。漢方ヘッドスパで月間1,100万再生、動画編集スクールで初月640万再生など、業種横断で売上直結の成果を量産。「再生数ではなく売上で見る」を信条に、AI検索時代のSNS運用を提唱している。